Tóm tắt
Bitcoin đã ghi nhận 10 ngày giao dịch đạt ngưỡng “3 sigma” trong năm 2026, nhiều hơn 8 ngày của cả năm 2018 – giai đoạn bitcoin mất 73% giá trị – dù mức biến động thường niên đã giảm từ 84% xuống còn khoảng 46%.
Tần suất xuất hiện của những cú nhảy giá cực đoan cho thấy các mô hình giá trị chịu rủi ro (VaR) vốn phụ thuộc nhiều vào biến động gần đây có thể đang đánh giá thấp rủi ro đuôi của bitcoin, từ đó khuyến khích nhà đầu tư phân bổ tỷ trọng danh mục quá lớn.
Các cú sốc vĩ mô và trạng thái phái sinh quá đông người tham gia có thể khuếch đại biến động, nhưng thanh khoản sâu hơn, quản trị rủi ro tốt hơn và sự tham gia của dòng tiền tổ chức đã giúp thị trường hấp thụ các cú sốc tốt hơn trước.
Từ năm 2024, bitcoin có mức biến động tương đương Nvidia (khoảng 47%) nhưng ghi nhận tới 26 ngày 3 sigma, so với 8 ngày của Nvidia, 16 ngày của S&P 500 và 12 ngày của vàng.
Bài phân tích của CoinDesk – tác giả Omkar Godbole, biên tập Aoyon Ashraf, ngày 10/10/2026.
Nội dung chi tiết
Bitcoin “êm ả” hơn, nhưng những ngày dữ dội lại nhiều hơn
Bitcoin (BTC, giao dịch quanh mức 82.486,39 USD) đang trải qua nhiều đợt biến động giá bất thường trong năm nay hơn so với giai đoạn thị trường gấu 2018, dù mức biến động tổng thể đã giảm mạnh. Đây là một thách thức với bất kỳ ai đang dựa vào các mô hình rủi ro tiêu chuẩn để quyết định nắm giữ bao nhiêu bitcoin.
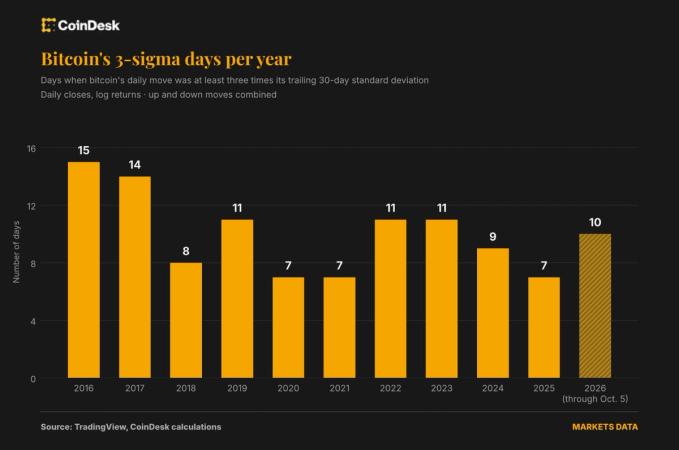
Theo phân tích của CoinDesk, đồng tiền mã hoá lớn nhất thế giới đã có 10 ngày trong năm 2026 mà giá biến động ít nhất ba độ lệch chuẩn so với xu hướng giao dịch gần nhất của nó. Con số này cao hơn 8 ngày tương tự được ghi nhận trong cả năm 2018 – năm mà bitcoin mất 73% giá trị.
Sigma (độ lệch chuẩn) là thước đo mức độ phân tán của dữ liệu quanh giá trị trung bình. Trong thị trường tài chính, cụm “3 sigma” dùng để chỉ một ngày có biên độ biến động gấp ba lần mức biến động thông thường – một sự kiện được coi là hiếm nếu giá tuân theo phân phối chuẩn.
Để định lượng, CoinDesk so sánh mức biến động giá của từng ngày với biến động thực tế 30 ngày của bitcoin – thước đo mức biến động giá trung bình mỗi ngày trong tháng liền trước. Bất kỳ ngày nào có biên độ tăng hoặc giảm ít nhất gấp ba lần mức đó đều được tính là ngày “3 sigma”.
Trong một phân phối hình chuông chuẩn, khoảng 95% biến động nằm trong vùng 2 sigma và 99,7% nằm trong vùng 3 sigma. Điều đó khiến một cú nhảy 3 sigma trở thành sự kiện hiếm, và vì vậy giới giao dịch dùng nó để đánh dấu những đợt biến động vượt trội. Số lượng ngày 3 sigma cao cho thấy một tài sản vẫn dễ bị sốc giá bất ngờ, kể cả khi mức biến động tổng thể đang hạ nhiệt.
Kết quả phân tích cho thấy bitcoin đã “bình tĩnh” hơn qua các năm, nhưng vẫn có những ngày biến động vượt trội – và năm nay số ngày đó nhiều hơn năm 2018. Nói cách khác, bitcoin đang có nhiều đợt biến động bất thường hơn so với mức biến động gần đây của chính nó, dù bản thân các đợt biến động đã trở nên nhỏ hơn. Biến động thường niên của bitcoin năm nay vào khoảng 46%, so với 84% năm 2018, trong khi biên độ trung bình của các ngày 3 sigma chỉ còn khoảng 7%, giảm từ khoảng 10% của tám năm trước.
“Bitcoin vẫn trải qua những giai đoạn yên ắng kéo dài rồi sau đó là những đợt định giá lại rất mạnh, và điều đó chưa hề thay đổi. Thị trường đã trưởng thành hơn với nhiều tổ chức, ETF và thanh khoản sâu hơn nhiều, nên một ngày trung bình trở nên êm ả hơn. Nhưng các cú sốc thì không biến mất: vĩ mô, đòn bẩy, trạng thái vị thế.”
– Nicolas Quatravaux, Giám đốc khu vực EMEA tại Paradigm
ETF (Exchange-Traded Fund) là quỹ hoán đổi danh mục, được niêm yết và giao dịch trên sàn chứng khoán như một cổ phiếu. ETF bitcoin cho phép nhà đầu tư truyền thống tiếp cận bitcoin mà không cần tự lưu giữ tài sản số.
So sánh với các tài sản biến động mạnh khác
Sự tương phản này còn rõ hơn khi đặt bitcoin cạnh những tài sản vốn được xem là biến động mạnh. Từ năm 2024, mức biến động của bitcoin tương đương Nvidia, khoảng 47%. Tuy nhiên trong cùng khoảng thời gian đó, bitcoin ghi nhận 26 ngày 3 sigma, trong khi Nvidia chỉ có 8 ngày. Chỉ số S&P 500 có 16 ngày và vàng có 12 ngày.
Vì sao biến động giảm có thể đánh lừa mô hình rủi ro
Việc các cú nhảy giá cực đoan vẫn dai dẳng đặt ra thách thức cho những nhà đầu tư dùng mô hình rủi ro dựa trên biến động để quyết định tỷ trọng bitcoin nắm giữ.
Value-at-Risk (VaR) là thước đo ước tính mức lỗ tối đa mà một danh mục có thể gánh chịu trong một ngày xấu, với một độ tin cậy nhất định. Một số mô hình VaR phụ thuộc rất nhiều vào biến động giá gần đây, nghĩa là một giai đoạn giao dịch êm ả kéo dài có thể khiến một tài sản trông ít rủi ro hơn thực tế.
Do đó, việc biến động 30 ngày, 90 ngày và 180 ngày của bitcoin đều giảm có thể khuyến khích nhà đầu tư gia tăng tỷ trọng nắm giữ. Nhưng tùy vào cách mô hình được xây dựng, mức giảm rủi ro trông thấy đó có thể không phản ánh đầy đủ khả năng xảy ra những khoản lỗ vượt trội. VaR cũng chỉ ước tính một ngưỡng lỗ chứ không cho nhà đầu tư biết khoản lỗ có thể nghiêm trọng đến mức nào khi vượt qua ngưỡng đó.
Rủi ro đuôi (tail risk) là khả năng xảy ra những khoản lỗ hiếm nhưng rất lớn, nằm ngoài vùng biến động thông thường của một tài sản. Những ngày 3 sigma lặp đi lặp lại của bitcoin là minh chứng cho thấy nhà đầu tư cần tính đến các kịch bản cực đoan này, ngay cả khi biến động hằng ngày đang giảm xuống.
“Các thước đo VaR tiêu chuẩn không đánh giá đúng toàn bộ rủi ro đuôi, và đây là một trong những lý do chính khiến ngành tài chính đang chuyển sang Expected Shortfall và những thước đo tương tự, vốn có tính đến rủi ro đuôi.”
– Luuk Strijers, Tổng giám đốc sàn quyền chọn crypto Deribit
Expected Shortfall là thước đo xem khoản lỗ trên những ngày tồi tệ nhất lớn đến mức nào, thay vì chỉ đếm tần suất chúng xảy ra. Khác với việc chỉ dùng VaR, phương pháp này giúp nhà đầu tư hình dung được mức độ thiệt hại của những khoản lỗ cực đoan.
“Nếu rủi ro đuôi không được tính đến trong mục tiêu danh mục, thì một bitcoin êm ả hơn thực sự sẽ khuyến khích phân bổ tỷ trọng lớn hơn, khiến những cú nhảy bất ngờ tác động mạnh hơn đến danh mục.”
– Luuk Strijers, Tổng giám đốc Deribit
Ông Strijers cho biết thêm những rủi ro 3 sigma này có thể được phòng ngừa bằng quyền chọn bitcoin.
Vì sao các cú nhảy giá bất ngờ vẫn tiếp diễn
Những người tham gia thị trường chỉ ra sự kết hợp giữa các cú sốc vĩ mô khó lường và trạng thái vị thế quyền chọn được sử dụng đòn bẩy cao như hai động lực chính tạo ra những ngày VaR cao này. Ông Quatravaux của Paradigm cho rằng năm nay là một ví dụ điển hình.
“Đầu năm diễn ra chậm, dòng tiền chuyển sang cổ phiếu công nghệ, và một loạt vụ hack DeFi đẩy mọi người sang bán biến động và các sản phẩm cấu trúc để tìm lợi suất. Rồi đến Trump, chiến tranh Iran, Fed, và khi tất cả đều bán biến động trong một vùng giá đi ngang, chỉ một tiêu đề tin tức cũng đủ tạo ra một ngày biến động vượt trội.”
– Nicolas Quatravaux, Giám đốc khu vực EMEA tại Paradigm
DeFi (Decentralized Finance – tài chính phi tập trung) là hệ sinh thái các dịch vụ tài chính được vận hành bằng hợp đồng thông minh trên blockchain, không qua trung gian ngân hàng hay tổ chức truyền thống.
Về cơ bản, rủi ro tích tụ khi giới giao dịch đặt cược rằng giá sẽ tiếp tục tương đối ổn định. Vị thế đó liên quan đến việc bán (short) quyền chọn – về bản chất là bán bảo hiểm chống lại những cú nhảy giá lớn – để thu về phí quyền chọn. Các chiến lược như vậy phát huy hiệu quả khi thị trường yên ắng. Nhưng khi một tiêu đề vĩ mô xuất hiện và giá đột ngột biến động cực đoan, những người bán quyền chọn bị kẹt ở sai phía, và việc họ đổ xô mua lại quyền chọn để cắt lỗ có thể biến một đợt dịch chuyển giá thành một cú sốc.
Short squeeze là hiện tượng những nhà giao dịch đang nắm vị thế bán (short) buộc phải mua lại tài sản để cắt lỗ khi giá tăng, và chính lực mua đó lại đẩy giá lên mạnh hơn nữa.
Alexander S. Blume, đồng sáng lập kiêm Tổng giám đốc của Two Prime – một cố vấn đầu tư đã đăng ký với SEC – chỉ ra một phiên bản đặc biệt phổ biến của giao dịch này, gọi là call overwriting. Theo đó, nhà đầu tư bán quyền chọn mua (call option) trên số bitcoin họ đang nắm giữ, từ bỏ một phần tiềm năng tăng giá để đổi lấy nguồn thu nhập đều đặn từ phí bán quyền chọn.
“Tôi cho rằng dù mức biến động tổng thể đã dịu lại, sự gia tăng mạnh mẽ của trạng thái vị thế trên thị trường phái sinh vẫn khiến những cú nhảy giá lớn xảy ra khá thường xuyên. Hiện tại, call overwriting là một giao dịch cực kỳ đông người tham gia. Khi giá đi lên, như trong tháng vừa qua, nó tạo ra một đợt short squeeze khuếch đại đà tăng.”
– Alexander S. Blume, đồng sáng lập kiêm Tổng giám đốc Two Prime
Một thị trường kiên cường hơn?
Tin tốt là thị trường đang hấp thụ những cú sốc này tốt hơn so với trước đây.
Vào ngày 21/9 – ngày bitcoin có cú nhảy 3 sigma mới nhất – Paradigm đã xử lý kỷ lục 6,7 tỷ USD giao dịch quyền chọn.
“Lần này chúng tôi chưa thấy và cũng chưa nghe nói về bất kỳ desk nào bị tổn thất nặng.”
– Nicolas Quatravaux, Giám đốc khu vực EMEA tại Paradigm
“Những người tham gia thị trường giờ tinh vi hơn nhiều so với vài năm trước, quản trị rủi ro đã cải thiện rất nhiều, và có nhiều dòng tiền tổ chức hơn trong thị trường, nên một tháng khó khăn vẫn chỉ là một tháng khó khăn.”
– Nicolas Quatravaux, Giám đốc khu vực EMEA tại Paradigm
Tuy nhiên, đừng kỳ vọng những cú nhảy giá dữ dội này sẽ chấm dứt.
“Chúng sẽ còn tiếp diễn. Dữ liệu 10 năm cho thấy những ngày như vậy chưa hề biến mất khi thị trường trưởng thành, bởi vì các cú sốc vĩ mô vẫn luôn hiện hữu.”
– Nicolas Quatravaux, Giám đốc khu vực EMEA tại Paradigm
Những con số đáng chú ý
- 10 ngày 3 sigma trong năm 2026, so với 8 ngày của cả năm 2018.
- Biến động thường niên khoảng 46% trong năm 2026, giảm từ 84% năm 2018.
- Biên độ trung bình của các ngày 3 sigma khoảng 7%, giảm từ khoảng 10% của tám năm trước.
- Từ năm 2024: bitcoin có 26 ngày 3 sigma, Nvidia có 8, S&P 500 có 16 và vàng có 12.
- Biến động của bitcoin từ năm 2024 tương đương Nvidia, khoảng 47%.
- Ngày 21/9: Paradigm xử lý kỷ lục 6,7 tỷ USD giao dịch quyền chọn.
- Giá bitcoin được nhắc trong bài: 82.486,39 USD.
- Năm 2018, bitcoin mất 73% giá trị.
Câu hỏi thường gặp
Ngày 3 sigma là gì và vì sao nó quan trọng?
Ngày 3 sigma là ngày mà giá bitcoin biến động ít nhất gấp ba lần biến động thực tế 30 ngày của nó. Trong phân phối chuẩn, khoảng 95% biến động nằm trong vùng 2 sigma và 99,7% nằm trong vùng 3 sigma, nên ngày 3 sigma được coi là sự kiện hiếm và được giới giao dịch dùng để đánh dấu những cú nhảy giá bất thường, cho thấy một tài sản vẫn dễ bị sốc giá bất ngờ kể cả khi biến động tổng thể đang hạ nhiệt.
Năm 2026 bitcoin có nhiều ngày biến động cực đoan hơn năm 2018 không?
Có. CoinDesk ghi nhận 10 ngày 3 sigma trong năm 2026, nhiều hơn 8 ngày của cả năm 2018, dù biến động thường niên của bitcoin đã giảm từ 84% năm 2018 xuống khoảng 46% trong năm nay và biên độ trung bình của các cú nhảy 3 sigma cũng thu hẹp từ khoảng 10% xuống khoảng 7%.
Vì sao biến động giảm lại có thể khiến nhà đầu tư đánh giá sai rủi ro của bitcoin?
Nhiều mô hình giá trị chịu rủi ro (VaR) dựa nhiều vào biến động giá gần đây, nên một giai đoạn giao dịch êm ả kéo dài có thể khiến bitcoin trông ít rủi ro hơn thực tế và khuyến khích nhà đầu tư tăng tỷ trọng nắm giữ. Ngoài ra, VaR chỉ ước tính một ngưỡng lỗ chứ không cho biết khoản lỗ có thể lớn đến mức nào nếu vượt qua ngưỡng đó.
Rủi ro đuôi là gì và có cách nào phòng ngừa không?
Rủi ro đuôi là khả năng xảy ra những khoản lỗ hiếm nhưng rất lớn, nằm ngoài vùng biến động thông thường của một tài sản. Các chuyên gia cho rằng thay vì chỉ dùng VaR, nhà đầu tư nên dùng thêm thước đo Expected Shortfall – vốn xem xét mức độ thiệt hại trên những ngày tồi tệ nhất – và có thể phòng ngừa bằng quyền chọn bitcoin.
Vì sao bitcoin vẫn có những cú nhảy giá bất ngờ dù thị trường đã trưởng thành hơn?
Nguyên nhân đến từ sự kết hợp giữa các cú sốc vĩ mô khó lường và trạng thái vị thế phái sinh tập trung quá mức. Khi nhiều nhà giao dịch cùng bán quyền chọn – chẳng hạn chiến lược call overwriting hiện đang rất đông người tham gia – thị trường trở nên dễ tổn thương, và chỉ một tiêu đề tin tức cũng đủ tạo ra một ngày biến động vượt trội, đặc biệt khi thanh khoản sâu hơn và dòng tiền tổ chức nhiều hơn giúp hấp thụ cú sốc tốt hơn nhưng không xoá bỏ chúng.
Dịch và biên tập lại theo nguồn: CoinDesk Market
Theo Nghị quyết số 05/2025/NQ-CP ngày 09/09/2025 của Chính phủ về việc thí điểm triển khai thị trường tài sản số tại Việt Nam, Tienmahoa.Net hiện chỉ cung cấp thông tin cho độc giả quốc tế và không phục vụ người dùng tại Việt Nam cho đến khi có hướng dẫn chính thức từ cơ quan chức năng.
