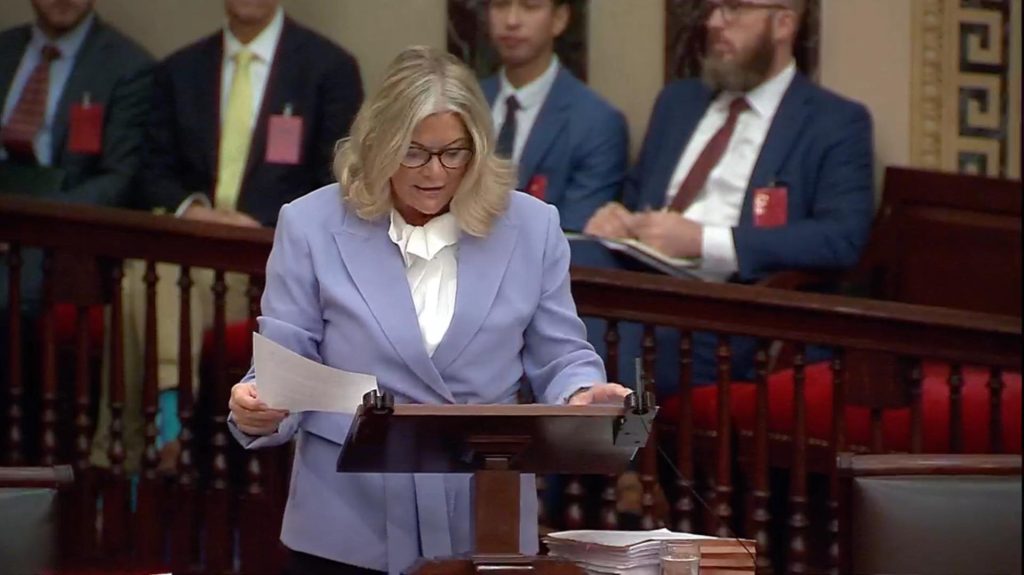
Tóm tắt: Thượng viện Mỹ hôm thứ Ba đã không đạt được ngưỡng 60 phiếu cần thiết để thông qua thủ tục chấm dứt tranh luận (cloture) đối với Đạo luật Clarity – dự luật then chốt về cấu trúc thị trường tiền mã hoá. Thất bại này là đòn giáng mạnh vào tham vọng của ngành crypto muốn có một khung luật ổn định, thay vì phải phụ thuộc vào các quy định do cơ quan quản lý ban hành và có thể bị chính quyền kế nhiệm đảo ngược.
Dù vậy, phản ứng từ giới lãnh đạo ngành khá dè dặt: họ cho rằng lá phiếu này không làm dừng công việc xây dựng quy định tại SEC và CFTC, cũng không chặn các ngân hàng, công ty quản lý tài sản và doanh nghiệp crypto tiếp tục triển khai hạ tầng tài sản số được quản lý. Vấn đề còn treo lại là tính bền vững của khung pháp lý, trong khi châu Âu với MiCA đang tỏ ra rõ ràng hơn và có thể hút dòng vốn đầu tư.
- Thượng viện không đạt đủ 60 phiếu để tiến hành thủ tục cloture với Đạo luật Clarity.
- SEC và CFTC vẫn tiếp tục ban hành các quy định riêng theo thẩm quyền hiện có.
- Quy định của cơ quan quản lý có thể bị thay đổi, còn luật thì khó bị bãi bỏ hơn – đây là điểm mấu chốt về tính bền vững.
- Giới đầu tư lo ngại dòng vốn và hoạt động phát triển sẽ dịch chuyển sang EU, nơi MiCA đã có hiệu lực từ tháng 12/2024.
- Các chuyên gia pháp lý cho rằng cơ hội tiếp theo sẽ thuộc về Quốc hội khoá sau.
Diễn biến chính
Việc Thượng viện không thúc đẩy được Đạo luật Clarity trong ngày thứ Ba là một bước lùi lớn đối với nỗ lực của ngành crypto nhằm đưa các quy tắc về cấu trúc thị trường vào luật. Tuy nhiên, phản ứng của các lãnh đạo trong ngành lại khá thận trọng.
Giới điều hành crypto cho rằng lá phiếu này không xoá bỏ những tiến triển quản lý đang diễn ra tại SEC và CFTC, cũng khó có thể ngăn các ngân hàng, công ty quản lý tài sản và doanh nghiệp crypto tiếp tục xây dựng. Điều còn bỏ ngỏ chính là tính bền vững: quy định của cơ quan quản lý có thể thay đổi khi có chính quyền mới, trong khi luật sẽ mang lại cho ngành một khung khổ ổn định hơn.
Cloture là thủ tục tại Thượng viện Mỹ nhằm chấm dứt tranh luận và đưa một dự luật ra bỏ phiếu; thủ tục này cần tối thiểu 60 trong tổng số 100 phiếu, nên nhiều dự luật gây tranh cãi thường bị chặn ngay ở bước này.
Với một số người, thất bại này đồng nghĩa Mỹ có nguy cơ kéo dài tình trạng bất định – yếu tố đã khiến nhiều doanh nghiệp tìm tới các khu vực pháp lý như châu Âu, nơi MiCA đã cung cấp một bộ quy tắc rõ ràng hơn. Những ý kiến khác lại cho rằng lá phiếu không thành công không làm thay đổi nhiều xu hướng dài hạn dịch chuyển sang thị trường tài sản số được quản lý.
Phản ứng của các lãnh đạo trong ngành
Connor Howe, đồng sáng lập kiêm CEO Enso
“Việc không đạt ngưỡng 60 phiếu không đẩy thị trường trở lại năm 2022. [Chủ tịch CFTC] Selig đã yêu cầu nhân sự CFTC soạn thảo một khung cấu trúc thị trường theo thẩm quyền hiện có của Đạo luật Giao dịch Hàng hoá (Commodity Exchange Act), và SEC đã đưa Regulation Crypto Assets ra lấy ý kiến từ hồi tháng 8. Cả hai động thái này đều không phụ thuộc vào lá phiếu hôm thứ Ba. Tính bền vững mới là điều lá phiếu này còn có ý nghĩa. Chủ tịch tiếp theo có thể viết lại một quy định của cơ quan mà không cần một lá phiếu nào ở Thượng viện. Muốn bãi bỏ một đạo luật thì cần thêm một hành động của Quốc hội – mức rào cản mà rất ít chủ tịch cơ quan vượt qua được. Các ngân hàng và công ty quản lý tài sản còn lưỡng lự vẫn chờ đợi phiên bản có thể tồn tại lâu hơn người đứng đầu cơ quan kế nhiệm. Khoảng trống tương tự cũng nuốt chửng nội dung mà dự thảo này đã đánh rơi: quy định bảo vệ rõ ràng theo Mục 1960 dành cho các nhà phát triển không bao giờ chạm vào tiền của khách hàng. Nếu không được đưa vào luật, sự bảo vệ đó cũng dễ bị gỡ bỏ như bất kỳ văn bản nào do CFTC hay SEC tự ban hành. Sau một lần cloture thất bại, phiên bản có thể trụ lại sẽ không đến từ Quốc hội khoá này.”
Barnali Biswal, CEO Hilbert Group
“Việc không đạt ngưỡng 60 phiếu lẽ ra không nên gây ra một đợt bán tháo mạnh. Các thị trường dự đoán đã phản ánh khả năng thất bại từ trước. Tuy vậy, nó vẫn làm mất đà. Các nhóm vận động hành lang lớn của ngân hàng đã phản đối ngôn ngữ về lợi suất stablecoin cho tới sát thời điểm bỏ phiếu, và cuộc chiến đó không biến mất chỉ vì cloture thất bại. Nếu không có thoả hiệp này, dòng vốn tổ chức vẫn phải xoay xở trong một thị trường bị phân mảnh và nặng tính thực thi.”
Stablecoin là loại tiền mã hoá được neo giá vào một tài sản tham chiếu, thường là đồng USD, nhằm giữ giá trị ổn định.
Strategy của Michael Saylor
“Bitcoin đã có sự rõ ràng về pháp lý và quy định tại Mỹ trong nhiều năm nay”, công ty này viết trên X. Strategy lưu ý rằng CFTC từ lâu đã coi bitcoin là hàng hoá, IRS công nhận bitcoin là tài sản, SEC đã phê duyệt các sản phẩm bitcoin giao ngay, và FASB xem bitcoin là tài sản theo chuẩn GAAP.
Alan Konevsky, CEO tZERO
“Sự dịch chuyển cấu trúc sang các thị trường tài sản số được quản lý đã diễn ra, và lá phiếu hôm nay không đạt không làm thay đổi điều đó. Các con đường khác đang được tìm tòi, khi SEC và CFTC đưa ra các quy định đề xuất riêng và đồng ý phối hợp phân định thẩm quyền với tài sản số. Bất kể con đường quản lý nào, các tổ chức sẽ tiếp tục áp dụng những giao thức này thay cho hạ tầng thị trường truyền thống, bởi hạ tầng an toàn và được quản lý mà họ cần đã tồn tại ngay lúc này.”
Frederik Gregaard, CEO Cardano Foundation
“Dù kết quả hôm nay gây thất vọng, nhu cầu về sự rõ ràng trong quản lý vẫn cấp thiết như chưa từng có. Các quy tắc rõ ràng là thiết yếu để bảo vệ người tiêu dùng, mở khoá việc các tổ chức tham gia thị trường và củng cố vị thế dẫn dắt tài chính của Mỹ. Chúng tôi vẫn ngồi vào bàn đàm phán và cam kết phối hợp với các nhà lập pháp để đưa các quy tắc rõ ràng cho đổi mới sáng tạo về đích.”
Katherine Kirkpatrick Bos, Trưởng bộ phận Pháp lý, Chainlink Labs
“Ở châu Âu, các nhà xây dựng ít nhất cũng biết luật chơi dưới MiCA. Nỗ lực thúc đẩy Clarity cho thấy Washington hiểu rằng mình có một khoảng trống pháp lý cần lấp, nhưng các nhà xây dựng không thể ngồi chờ Mỹ tự sắp xếp xong. Công nghệ blockchain sẽ tiếp tục tiến lên vì nó mang lại giá trị thực, vượt ra ngoài giá của bất kỳ đồng crypto đơn lẻ nào. Có vẻ EU là khu vực pháp lý rõ ràng nhất để làm điều đó.”
MiCA (Markets in Crypto-Assets) là bộ quy định về thị trường tài sản mã hoá của Liên minh châu Âu, có hiệu lực từ tháng 12/2024, đặt ra khuôn khổ pháp lý thống nhất cho các tổ chức phát hành và cung cấp dịch vụ tài sản mã hoá trong EU.
Abhishek Vaidyanathan, Giám đốc Pháp lý, NEAR
“Nếu cloture thất bại hôm nay, Quốc hội khoá sau là cơ hội tiếp theo để giải quyết vấn đề cấu trúc thị trường crypto. Hạ viện đã huỷ các tuần làm việc từ 21 và 28/9, còn kỳ làm việc tại địa phương của Thượng viện bắt đầu từ 5/10, trước cuộc bầu cử ngày 3/11. Việc bác bỏ dự luật khiến các doanh nghiệp hoàn toàn phụ thuộc vào hướng dẫn của cơ quan quản lý và quyền tuỳ nghi hành chính đang hiện hành. Các công ty đang lập ngân sách cho năm 2027 sẽ phải đối mặt với một lần trì hoãn kéo dài nữa, buộc họ quay lại với các phán quyết theo từng trường hợp và các công việc pháp lý lặp đi lặp lại, trong khi các đối tác tiếp tục định giá dựa trên sự bất định về quy định. Nguồn vốn đang chờ đợi một đạo luật rõ ràng có thể đơn giản là chuyển đi nơi khác. Châu Âu đã vận hành dưới MiCA từ tháng 12/2024. Ngược lại, Mỹ vẫn mắc kẹt, dựa vào các giải thích liên bang, dự thảo quy định và một mớ quy chế cấp bang chắp vá. Không có CLARITY, thị trường rộng lớn hơn thiếu nền tảng luật định mà GENIUS đã mang lại cho stablecoin, khiến các doanh nghiệp phải xoay xở trong một hệ thống mà cách đối xử với một token vẫn phụ thuộc vào quyền tuỳ nghi của cơ quan quản lý và những lời hứa trong quá khứ, chứ không phải luật thành văn cố định.”
Vassilis Tziokas, Phó Chủ tịch Tăng trưởng, Matter Labs
“Hôm nay Thượng viện đã không đạt đủ phiếu để thúc đẩy Đạo luật CLARITY, và chúng tôi mong muốn một kết quả khác: các quy tắc rõ ràng giúp mọi thứ ngành này đang xây dựng dễ mở rộng và kết nối an toàn hơn. Nhưng lá phiếu đã thay đổi tiến độ ở Washington, chứ không thay đổi quỹ đạo trong lĩnh vực ngân hàng. Các ngân hàng không đặt cược tương lai của họ vào một con số phiếu. Họ đã và đang xây dựng các mạng lưới tiền gửi được token hoá của riêng mình để đưa đồng USD lên chuỗi với tốc độ của stablecoin, thanh toán tức thời suốt ngày đêm và lập trình thanh toán trực tiếp vào hạ tầng, trong khi tiền gửi vẫn nằm trên bảng cân đối của chính ngân hàng, dưới những quy tắc vốn đã điều chỉnh họ. Và tiền gửi được token hoá chỉ là cửa trước, không phải cả ngôi nhà. Hạ tầng tương tự đang được mở rộng sang repo trong ngày, tài sản thế chấp có thể luân chuyển vào cuối tuần và chứng khoán được token hoá, với yêu cầu về quyền riêng tư đạt chuẩn ngân hàng là điều kiện đầu vào chứ không phải phần nghĩ thêm sau. Token tiền gửi của JPMorgan đã đi vào hoạt động, Citi đang thanh toán các khoản thanh toán được token hoá xuyên múi giờ, và các ngân hàng khu vực cùng cộng đồng đang xây dựng các mạng lưới tiền gửi do ngân hàng quản trị trên hạ tầng dùng chung. Cari vừa huy động được hơn 30 triệu USD, hoàn toàn từ các ngân hàng, để mang lại cho các tổ chức một mạng lưới mà họ sở hữu và tự quản trị. Khi lập pháp bị đình trệ, chúng tôi cho rằng trọng tâm sẽ dịch chuyển về phía các cơ quan quản lý, với hoạt động xây dựng quy định của SEC và CFTC cùng hướng dẫn của các cơ quan quản lý ngân hàng đảm nhận nhiều trọng trách hơn trong giai đoạn chuyển tiếp. Stablecoin và tiền gửi được token hoá phục vụ những mục đích khác nhau, và cả hai đều mạnh hơn khi có sự chắc chắn. Một dự luật bị đình trệ làm chậm cuốn sách luật, chứ không làm chậm việc xây dựng.”
Tiền gửi được token hoá (tokenized deposit) là khoản tiền gửi ngân hàng được biểu diễn dưới dạng token trên blockchain, vẫn nằm trên bảng cân đối kế toán của ngân hàng nhưng có thể chuyển đi tức thời, 24/7 và lập trình được.
Joshua Riezman, Giám đốc Pháp lý và Chiến lược tại GSR
“Khi Quốc hội không thể đưa ra một đạo luật toàn diện về cấu trúc thị trường, mọi con mắt sẽ đổ dồn về SEC, CFTC và các cơ quan quản lý khác để có sự rõ ràng và hướng dẫn khả thi mà các thành viên thị trường cần. Trong khi đó, các khu vực pháp lý khác có cơ hội tiến nhanh hơn và khẳng định vị thế dẫn đầu toàn cầu về tài sản số khi Mỹ tiếp tục nhường đất. Cơ hội dẫn dắt của nước Mỹ vẫn còn, nhưng sẽ không còn mãi.”
Các mốc thời gian đáng chú ý
- Thượng viện bỏ phiếu cloture với Đạo luật Clarity và không đạt ngưỡng 60 phiếu.
- SEC đưa Regulation Crypto Assets ra lấy ý kiến từ tháng 8.
- Hạ viện đã huỷ các tuần làm việc từ 21 và 28/9.
- Kỳ làm việc tại địa phương của Thượng viện bắt đầu từ 5/10.
- Bầu cử giữa nhiệm kỳ diễn ra ngày 3/11.
- EU vận hành dưới MiCA từ tháng 12/2024.
Câu hỏi thường gặp
Đạo luật Clarity là gì và vì sao nó quan trọng?
Đạo luật Clarity là dự luật về cấu trúc thị trường tiền mã hoá, nhằm đưa các quy tắc quản lý vào luật thay vì để chúng phụ thuộc vào quy định của cơ quan như SEC hay CFTC. Nếu thành luật, khung khổ này sẽ bền vững hơn, vì muốn bãi bỏ phải cần một hành động mới của Quốc hội, trong khi quy định của cơ quan quản lý có thể bị viết lại dưới thời chủ tịch kế nhiệm mà không cần lá phiếu nào ở Thượng viện.
Vì sao Đạo luật Clarity thất bại tại Thượng viện?
Dự luật không đạt được ngưỡng 60 phiếu cần thiết cho thủ tục cloture – tức thủ tục chấm dứt tranh luận để đưa dự luật ra bỏ phiếu. Ngoài ra, các nhóm vận động hành lang lớn của ngân hàng đã phản đối nội dung về lợi suất stablecoin cho tới sát thời điểm bỏ phiếu, khiến thỏa hiệp khó đạt được.
Thất bại này có khiến bitcoin và thị trường crypto giảm giá mạnh không?
Nhiều chuyên gia cho rằng không. Các thị trường dự đoán đã phản ánh khả năng thất bại từ trước, nên khó có thể gây ra một đợt bán tháo sâu. Tuy vậy, thất bại này vẫn làm mất đà, đặc biệt khi dòng vốn tổ chức phải tiếp tục xoay xở trong một thị trường phân mảnh và nặng tính thực thi.
MiCA là gì và vì sao được nhắc nhiều trong câu chuyện này?
MiCA là bộ quy định về thị trường tài sản mã hoá của Liên minh châu Âu, có hiệu lực từ tháng 12/2024. Vì MiCA mang lại một bộ quy tắc rõ ràng và thống nhất, nhiều ý kiến lo ngại rằng khi Mỹ tiếp tục bất định, dòng vốn đầu tư và hoạt động phát triển có thể dịch chuyển sang châu Âu.
Điều gì sẽ xảy ra tiếp theo với quy định crypto tại Mỹ?
Trọng tâm dự kiến sẽ dịch chuyển về phía các cơ quan quản lý, với hoạt động xây dựng quy định của SEC và CFTC cùng hướng dẫn của các cơ quan quản lý ngân hàng đảm nhận nhiều trọng trách hơn trong giai đoạn chuyển tiếp. Về mặt lập pháp, Quốc hội khoá sau được xem là cơ hội tiếp theo, nhất là sau khi Hạ viện huỷ các tuần làm việc từ 21 và 28/9 và Thượng viện bước vào kỳ làm việc tại địa phương từ 5/10, trước cuộc bầu cử ngày 3/11.
Nguồn: CoinDesk Policy
Theo Nghị quyết số 05/2025/NQ-CP ngày 09/09/2025 của Chính phủ về việc thí điểm triển khai thị trường tài sản số tại Việt Nam, Tienmahoa.Net hiện chỉ cung cấp thông tin cho độc giả quốc tế và không phục vụ người dùng tại Việt Nam cho đến khi có hướng dẫn chính thức từ cơ quan chức năng.
