

Tóm tắt
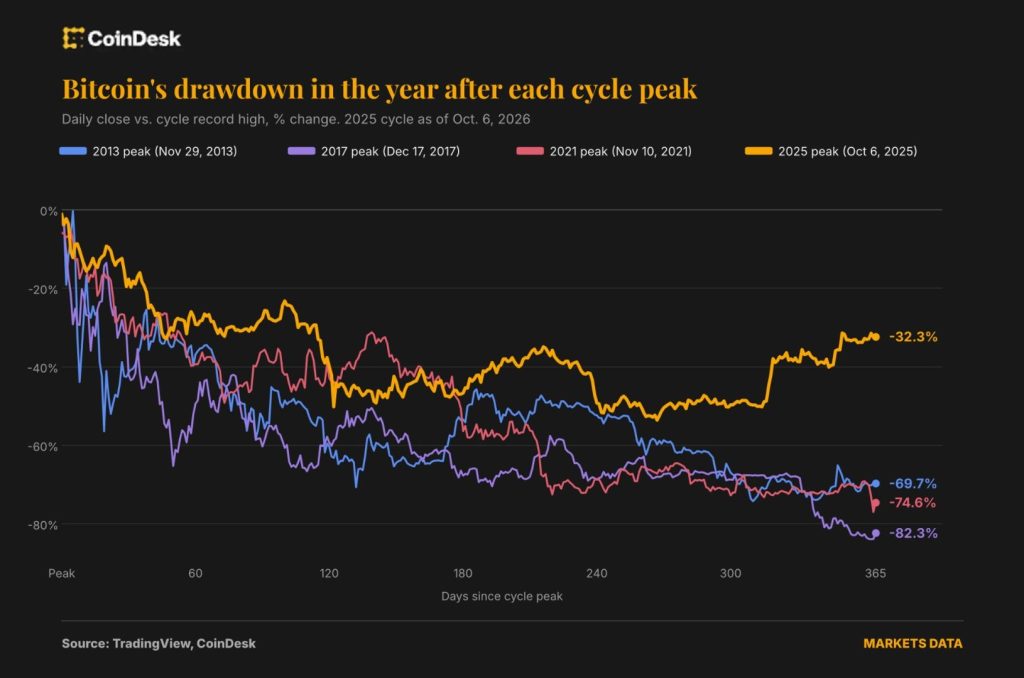
Đúng một năm sau khi lập đỉnh lịch sử trên 126.000 USD (ngày 6/10/2025), bitcoin hiện giao dịch quanh 85.453 USD, tương ứng mức giảm khoảng 32%. Với thị trường truyền thống, mức giảm đó là một cú sập; nhưng với bitcoin, đây lại là đợt điều chỉnh nông nhất trong lịch sử các chu kỳ giảm giá, khi giá từng lao dốc 70%–82% sau một năm kể từ các đỉnh cũ.
Dòng tiền từ các quỹ ETF tổ chức, mức đòn bẩy thấp hơn và biến động giá giảm dần đang định hình lại chu kỳ của bitcoin.
ETF là quỹ hoán đổi danh mục (Exchange-Traded Fund) — một loại chứng chỉ quỹ được niêm yết và giao dịch trên sàn chứng khoán. Bitcoin spot ETF tại Mỹ ra mắt đầu năm 2024, cho phép nhà đầu tư tổ chức và cá nhân tiếp cận bitcoin qua tài khoản chứng khoán mà không cần tự lưu trữ tài sản số.
- Bitcoin đang ở mức 85.453 USD, giảm 32% so với đỉnh trên 126.000 USD thiết lập ngày 6/10/2025.
- Một năm sau các đỉnh chu kỳ trước, bitcoin từng giảm 69,7% (đỉnh 2013), 82,3% (đỉnh tháng 12/2017) và 74,6% (đỉnh tháng 11/2021).
- Đáy của đợt giảm này là dưới 59.000 USD (ngày 30/6), khi đó bitcoin giảm hơn 53% từ đỉnh — trong khi các bear market trước giảm tới 77%–85%.
- Ngày 10/10 năm ngoái, hơn 19 tỷ USD vị thế đòn bẩy bị thanh lý trên khắp thị trường phái sinh crypto.
- Biến động thường niên của bitcoin hiện khoảng 40%, thấp hơn nhiều so với mức lịch sử trên 80%.
- Giới phân tích cảnh báo các đợt tăng sau này cũng sẽ “điềm đạm” hơn, và mức giảm nông không loại trừ khả năng còn giảm sâu hơn.
Nội dung chi tiết
Đúng vậy, bạn đọc không nhầm. Một năm sau khi lập đỉnh trên 126.000 USD vào ngày 6/10/2025, bitcoin chỉ giảm 32%, hiện ở mức 85.453 USD.
Ở thị trường truyền thống, mức giảm như vậy được coi là một cú sập. Với bitcoin, đó là một đợt trượt giá nhẹ nhàng hơn nhiều so với các bear market trong quá khứ.
Theo tính toán của CoinDesk, đúng một năm sau đỉnh năm 2013, bitcoin giảm 69,7%. Tương tự, sau đỉnh tháng 12/2017, giá giảm 82,3%. Một năm sau đỉnh tháng 11/2021, bitcoin giảm 74,6%.
Đợt giảm nông này không chỉ thể hiện ở mốc một năm. Bản thân bear market lần này cũng dịu hơn. Tại điểm thấp nhất là dưới 59.000 USD vào ngày 30/6, bitcoin giảm hơn 53% so với đỉnh. Các bear market trước đây từng khiến giá lao dốc 77%–85% từ mức cao lịch sử.
Về cơ bản, có hai điều đã thay đổi: bear market diễn ra nông hơn, và điểm xấu nhất cũng đến sớm hơn. Trong các chu kỳ trước, đáy thường rơi vào khoảng mốc một năm hoặc muộn hơn; lần này đáy đến sau khoảng chín tháng, và đà hồi phục sau đó diễn ra nhanh.
Điểm đáng chú ý nhất là thời gian điều chỉnh được rút ngắn đáng kể và thời gian nằm ở vùng đáy cũng ít hơn – Tim Sun, nhà nghiên cứu cấp cao tại HashKey Group, nói với CoinDesk.
Những người tham gia thị trường đã thay đổi
Lý do chính khiến các bear market trước đây khiến giá giảm sâu hơn và kéo dài hơn nằm ở việc ai là người dẫn dắt đợt tăng giá trước đó. Nhà đầu tư bán lẻ và việc sử dụng đòn bẩy thường là động lực của những đợt tăng ấy, và chúng thường kết thúc bằng những cú sập gắn với việc quỹ đổ vỡ và sàn giao dịch phá sản, như đã thấy năm 2022.
Đòn bẩy (leverage) là việc nhà đầu tư vay thêm vốn để mở vị thế lớn hơn số tiền thực có, qua đó khuếch đại cả lãi lẫn lỗ.
Ngược lại, xu hướng tăng của giai đoạn 2023–2025 được dẫn dắt bởi dòng vốn tổ chức chảy vào qua các phương tiện đầu tư được quản lý như ETF, và đợt suy giảm sau đó phản ánh sự đảo chiều của dòng vốn này dưới tác động của các yếu tố vĩ mô.
Trong khi các chu kỳ trước chủ yếu do nhà đầu tư bán lẻ và đòn bẩy dẫn dắt, người mua ở chu kỳ hiện tại ngày càng đến từ bên ngoài thị trường crypto, bao gồm ETF, các ông lớn quản lý tài sản, văn phòng gia đình (family office) và cả các doanh nghiệp. Nhu cầu phân bổ tài sản từ bên ngoài đang tăng lên chính là động lực cốt lõi đằng sau những thay đổi này – Sun cho biết.
Theo Sun, đợt suy giảm gần đây không hoàn toàn do các sự kiện “thiên nga đen”; nó chủ yếu đến từ dòng vốn rút ra khi môi trường kinh tế vĩ mô và bức tranh phân bổ tài sản bên ngoài thay đổi.
Do đó, dù trải qua những đợt điều chỉnh đáng kể, thị trường đã không kích hoạt vòng xoáy phản hồi tiêu cực dai dẳng như trong quá khứ – ông nhận định.
Dòng tiền tổ chức vận hành khác với dòng tiền đầu cơ bán lẻ, theo Griffin Ardern, đồng sáng lập kiêm quản lý bàn giao dịch quyền chọn (vol desk PM) tại Primal Fund.
Tiền phân bổ qua ETF tái cân bằng về tỷ trọng mục tiêu – về bản chất, nó mua vào khi giá yếu.
Theo Ardern, đòn bẩy đã bị “quét sạch” ngay tại đỉnh và không thực sự quay trở lại. “Vì thế phải mất chín tháng mới tạo ra mức giảm 53%, thay vì chỉ vài tháng với chuỗi thanh lý dây chuyền kéo giá xuống 80%”, ông nói.
Thanh lý (liquidation) là việc sàn giao dịch buộc đóng một vị thế đòn bẩy khi tài sản ký quỹ giảm xuống dưới ngưỡng duy trì, nhằm tránh thua lỗ vượt quá số vốn đã nộp.
Phần lớn đòn bẩy bị tháo gỡ vào ngày 10/10 năm ngoái, khi một đợt bán tháo do yếu tố vĩ mô kích hoạt hơn 19 tỷ USD bị thanh lý trên khắp các thị trường phái sinh crypto. Tình trạng lệch giá tạm thời trên Binance với các token như USDe, wBETH và BNSOL càng làm căng thẳng thêm, trong khi cơ chế tự động giảm đòn bẩy (auto-deleveraging) trên một số sàn buộc phải đóng các vị thế đang có lãi để bù lỗ.
Mặt trái: những cú sập êm hơn đồng nghĩa các đợt tăng cũng êm hơn
Những cú sập dịu hơn đi kèm một cái giá: những đợt tăng cũng dịu hơn.
Khi bitcoin phát triển và nhiều bên tham gia thị trường hơn, biến động thực tế của tài sản này sẽ giảm xuống. Điều đó nghĩa là các đợt điều chỉnh nông hơn và các đỉnh cũng thấp hơn, và đây có thể là một yếu tố góp phần tạo nên đợt bán tháo dịu hơn mà chúng ta chứng kiến ở chu kỳ vừa qua – Jeff Anderson, Giám đốc thị trường Mỹ tại công ty tạo lập thị trường STS Digital, cho biết.
Biến động của bitcoin đã giảm đều kể từ khi các ETF bitcoin giao ngay tại Mỹ ra mắt đầu năm 2024, phần nào xóa bỏ tiếng đồn về một tài sản kiểu “miền Tây hoang dã”, như CoinDesk từng ghi nhận năm ngoái.
Sun dẫn ra con số cụ thể: “Biến động thường niên của bitcoin hiện dao động quanh 40%, thấp hơn rõ rệt so với mức lịch sử dài hạn vốn vượt 80%.”
Ardern cũng nhìn thấy điều tương tự trên thị trường quyền chọn, nơi chỉ số DVOL – thước đo biến động ngụy thực (kỳ vọng) theo năm của bitcoin – đang neo quanh mức 35 điểm.
Biến động ngụy thực (implied volatility) là mức biến động mà thị trường quyền chọn dự báo cho tài sản trong tương lai, được suy ra từ giá quyền chọn đang giao dịch.
Hình dạng thị trường phía trước có lẽ giống một cầu thang – đi lên từ từ, hụt hơi, rồi hồi phục nhanh – chứ không phải một đường parabol – ông nói.
Tuy vậy, Sun vẫn không loại trừ khả năng xuất hiện những đợt tăng mạnh, và lý do nằm ở đặc điểm cung tiền của bitcoin.
Nguồn cung bitcoin bị giới hạn ở 21 triệu đồng tiền, và phần lớn trong số đó nằm trong tay các nhà nắm giữ dài hạn. Cộng thêm dòng tiền lớn chảy vào ETF trong thời gian ngắn, sự cải thiện nhanh của thanh khoản vĩ mô, hoặc các đợt mua lại vị thế bán tập trung, giá vẫn có thể biến động tăng rất mạnh. Trong những trường hợp đó, “nhu cầu cận biên vẫn có thể tạo ra sức đẩy tăng mạnh mẽ, thậm chí kích hoạt những đợt tăng phi tuyến”, ông giải thích.
Đừng vội lạc quan
Cảnh báo lớn hơn của Ardern liên quan đến trạng thái vị thế của thị trường. Biến động ngụy thực đang ở gần mức thấp nhất từng được ghi nhận, và độ lệch giá quyền chọn kỳ hạn một năm vẫn ở trạng thái trung tính đến giảm giá.
Thị trường phái sinh đã “mua” kịch bản giảm nông, nhưng chưa ai sẵn sàng trả tiền cho khả năng tăng giá – ông nói.
Độ lệch giá quyền chọn (options skew) là chênh lệch giá giữa quyền chọn mua (call, đặt cược giá tăng) và quyền chọn bán (put, đặt cược giá giảm). Skew ở mức trung tính nghĩa là giới giao dịch chưa đổ tiền vào quyền chọn mua hay các vị thế hưởng lợi khi giá tăng.
Theo Ardern, thời điểm câu chuyện “điều chỉnh nông” được nhắc đến nhiều nhất thường cũng là lúc chi phí phòng ngừa rủi ro giảm giá rẻ nhất. Với ông, độ sâu của đợt giảm tiếp theo sẽ do phần dài hạn của thị trường trái phiếu Kho bạc Mỹ quyết định, chứ không phải do biểu đồ giá bitcoin.
Nếu việc phòng vệ lợi suất kỳ hạn 30 năm tiếp tục thất bại, chu kỳ này cũng có thể không còn nông nữa – ông nói.
Nói cách khác, nếu lợi suất trái phiếu kỳ hạn 30 năm tiếp tục tăng, bitcoin có thể lại hứng chịu một đợt bán tháo mới.
Lợi suất kỳ hạn 30 năm gần đây đã chạm mức cao 5,7%, mức từng thấy hồi tháng 4/2002. Lợi suất này đã tăng hơn 80 điểm cơ bản trong năm nay, làm tăng chi phí cơ hội của việc nắm giữ những tài sản không sinh lời như bitcoin và vàng.
Bộ Tài chính Mỹ đã công bố mở rộng chương trình mua lại trái phiếu vào tháng 8 nhằm hãm đà tăng của lợi suất. Bitcoin phản ứng tích cực, tăng từ khoảng 64.000 USD lên gần 80.000 USD chỉ trong vài ngày. Nhưng lợi suất vẫn chưa ngừng tăng. Một số nhà phân tích cho rằng đà tăng cứng của lợi suất đến từ lo ngại về tài khóa chứ không phải câu chuyện tăng trưởng – điều này lại có lợi cho vàng và bitcoin.
Ardern còn ví thị trường hiện tại với Nasdaq giai đoạn 1994–1999, khi “chính sách chậm lại, chu kỳ kéo dài, và mọi đợt điều chỉnh xen kẽ đều nông”.
Chỉ cần nhớ câu chuyện đó kết thúc thế nào – ông nói.
Chỉ số Nasdaq đạt đỉnh vào tháng 3/2000 và sau đó mất gần 78% giá trị trong khoảng hai năm.
Câu hỏi thường gặp
Vì sao bitcoin chỉ giảm 32% dù đã một năm kể từ đỉnh 126.000 USD?
Sau khi lập đỉnh trên 126.000 USD ngày 6/10/2025, đến nay bitcoin giao dịch quanh 85.453 USD, tức giảm khoảng 32%. Mức giảm này nông hơn nhiều so với các chu kỳ trước nhờ dòng vốn tổ chức qua ETF, mức đòn bẩy thấp hơn và biến động giá giảm dần.
Đợt điều chỉnh này khác gì so với các bear market trước?
Một năm sau đỉnh 2013 bitcoin giảm 69,7%, sau đỉnh tháng 12/2017 giảm 82,3% và sau đỉnh tháng 11/2021 giảm 74,6%. Lần này, đáy chỉ dưới 59.000 USD (ngày 30/6), tương đương mức giảm hơn 53% từ đỉnh, trong khi các bear market trước từng giảm 77%–85%. Đáy cũng đến sớm hơn, sau khoảng chín tháng thay vì một năm hoặc lâu hơn.
Vì sao đòn bẩy không còn đóng vai trò lớn như trước?
Phần lớn đòn bẩy đã bị tháo gỡ trong ngày 10/10 năm ngoái, khi hơn 19 tỷ USD vị thế bị thanh lý trên thị trường phái sinh crypto. Theo Griffin Ardern của Primal Fund, đòn bẩy bị quét sạch ngay tại đỉnh và không thực sự quay trở lại, nên phải mất chín tháng mới tạo ra mức giảm 53% thay vì vài tháng thanh lý dây chuyền.
Bitcoin ít biến động hơn có nghĩa là rủi ro thấp hơn?
Không hẳn. Biến động thường niên của bitcoin hiện quanh 40%, thấp hơn mức lịch sử trên 80%, và chỉ số DVOL neo quanh 35 điểm. Nhưng theo giới phân tích, các đợt tăng sau này cũng sẽ dịu hơn, và một đợt giảm nông không loại trừ khả năng còn giảm sâu hơn.
Điều gì có thể khiến bitcoin giảm sâu trở lại?
Ardern cho rằng độ sâu của đợt giảm tiếp theo sẽ do phần dài hạn của thị trường trái phiếu Kho bạc Mỹ quyết định. Lợi suất kỳ hạn 30 năm đã chạm 5,7% – mức cao nhất kể từ tháng 4/2002 – và tăng hơn 80 điểm cơ bản trong năm nay. Nếu lợi suất tiếp tục tăng, bitcoin có thể lại hứng chịu một đợt bán tháo mới.
Dịch và biên tập lại theo nguồn: CoinDesk Market
Theo Nghị quyết số 05/2025/NQ-CP ngày 09/09/2025 của Chính phủ về việc thí điểm triển khai thị trường tài sản số tại Việt Nam, Tienmahoa.Net hiện chỉ cung cấp thông tin cho độc giả quốc tế và không phục vụ người dùng tại Việt Nam cho đến khi có hướng dẫn chính thức từ cơ quan chức năng.

