

Tóm tắt: Khoảng 15,9 tỷ USD quyền chọn bitcoin và 2,1 tỷ USD quyền chọn ether sẽ đáo hạn lúc 8:00 UTC thứ Sáu 25/9 trên Deribit, tổng cộng gần 18 tỷ USD — một trong những kỳ đáo hạn quý lớn nhất năm. Sổ lệnh nghiêng hẳn về quyền chọn mua (call) với tỷ lệ hợp đồng mở put/call chỉ 0,69; 55% trong 9,4 tỷ USD call sắp đáo hạn đang có lãi, còn put gần như mất hết giá trị. Kỳ đáo hạn này sẽ xóa 37% tổng hợp đồng mở của Deribit và có thể rút đi dòng tiền mua đến từ hoạt động phòng ngừa rủi ro của các dealer — nhân tố có thể đã khuếch đại đà tăng từ 80.000 lên 87.000 USD. Mức max pain của bitcoin là 75.000 USD, thấp hơn nhiều so với giá giao ngay khoảng 85.500 USD. Sau đáo hạn, hiệu ứng “ghim giá” được dự báo sẽ phai nhạt, biến động ngắn hạn có thể tăng và một vùng giá cân bằng mới sẽ hình thành.
Quy mô đợt đáo hạn quý
Theo CEO của Deribit, ông Luuk Strijers, bitcoin (BTC) đang giao dịch quanh 85.517,74 USD và ether (ETH) quanh 2.715,26 USD, và cả hai đều bước vào kỳ đáo hạn quyền chọn quý với quy mô hàng tỷ USD.
Khoảng 15,9 tỷ USD quyền chọn bitcoin và 2,1 tỷ USD quyền chọn ether sẽ đáo hạn vào 8:00 UTC. Riêng kỳ đáo hạn BTC sẽ cắt bỏ 37% tổng hợp đồng mở BTC của Deribit, tương đương khoảng 43,5 tỷ USD tính đến thời điểm viết bài.
Hợp đồng mở (open interest) là tổng giá trị tính theo USD của các hợp đồng quyền chọn còn hiệu lực. Mỗi hợp đồng đại diện cho 1 BTC hoặc 1 ETH.
“Kỳ đáo hạn quý ngày 25/9 này là một trong những kỳ lớn nhất năm trên Deribit”, Strijers nói với CoinDesk. “Hợp đồng tháng 9 vẫn nghiêng mạnh về call, với tỷ lệ hợp đồng mở put/call là 0,69 — một thế đặt cược được xây dựng cho kịch bản giá tăng.”
Quyền chọn mua và quyền chọn bán là gì?
Quyền chọn mua (call option) là hợp đồng phái sinh cho người mua quyền — nhưng không phải nghĩa vụ — mua một tài sản cơ sở ở mức giá cố định (strike) trước một thời điểm định trước (ngày đáo hạn).
Hãy hình dung bạn trả 100 USD phí để giữ quyền mua một chiếc laptop giá 1.000 USD trong bốn tuần tới. Nếu giá laptop nhảy lên 1.200 USD, bạn thực hiện quyền và tiết kiệm được 200 USD (trừ đi 100 USD phí). Nếu giá vẫn ở mức 1.000 USD hoặc thấp hơn, bạn để quyền hết hạn và chỉ mất 100 USD.
Nhà giao dịch dùng call để kiếm lời từ đà tăng sắp tới của tài sản cơ sở, ở đây là BTC hoặc ETH. Quyền chọn bán (put option) làm điều ngược lại: bảo vệ người mua trước nguy cơ bán tháo tài sản cơ sở.
Thị trường quyền chọn crypto đã mở rộng gấp nhiều lần kể từ năm 2020, khi nhà giao dịch kết hợp call và put cùng vị thế giao ngay và hợp đồng tương lai để thể hiện quan điểm về hướng giá, biến động và tốc độ suy giảm giá trị theo thời gian. Chính đà tăng trưởng đó biến các kỳ đáo hạn quyền chọn quý thành sự kiện bắt buộc phải theo dõi.
Max pain: mức giá mà người mua chịu thiệt nhiều nhất
Một chỉ số được giới giao dịch theo dõi sát là max pain: mức giá giao ngay mà tại đó người mua quyền chọn mất nhiều nhất trong ngày đáo hạn. Giả thuyết — dù gây nhiều tranh cãi — cho rằng bên bán quyền chọn tìm cách đẩy giá giao ngay về điểm max pain để gây thiệt hại tối đa cho người mua.
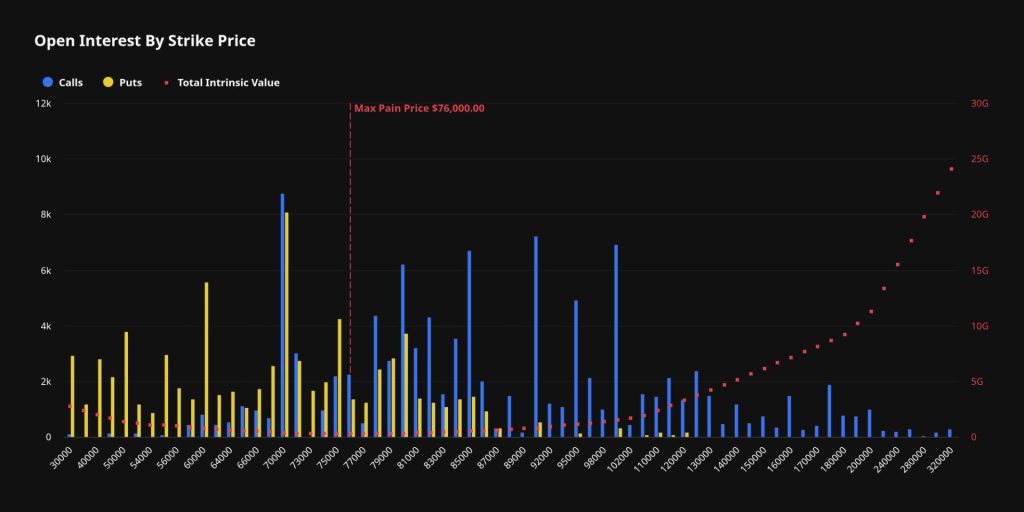
Max pain của bitcoin là 75.000 USD, thấp hơn nhiều so với giá giao ngay 85.500 USD. Deribit mô tả đây là một “nam châm mềm” hút giá trong phiên đáo hạn.
Phân bố hợp đồng mở theo mức strike
- Mức strike 70.000 USD có số hợp đồng mở lớn hơn bất kỳ mức nào khác, và các call tại đây hiện đang lãi sâu.
- Khoảng 55% trong 9,4 tỷ USD call sắp đáo hạn đang có lãi, trong khi put gần như vô giá trị. Tính chung, khoảng một phần ba trong tổng số 15,9 tỷ USD đang có lãi.
- Hợp đồng mở tập trung mạnh tại các mức call 85.000, 90.000, 95.000 và 100.000 USD — dấu vết của những khối “call condor” 85k/90k/95k/100k giờ đang trực tiếp tác động khi giá giao ngay tiến sát 86.000 USD.
- Phía put, các cấu trúc phòng thủ neo chắc tại 60.000, 70.000 và 75.000 USD, tạo thành nhiều lớp hỗ trợ.
Đang có lãi (in the money) nghĩa là vị thế đang lãi — quyền chọn có giá trị nội tại vì giá thị trường nằm ở phía có lợi so với mức strike. Với call, giá tài sản cơ sở cao hơn strike; với put thì thấp hơn strike.
Ông Jean-David Péquignot, Giám đốc thương mại của Deribit, cho rằng phân bố hợp đồng mở theo các mức strike cho thấy vùng đáy giá quanh 75.000 USD.
“Hợp đồng mở tập trung dày đặc ở các mức call 85k, 90k, 95k và 100k, cho thấy ảnh hưởng dai dẳng của các khối call condor 85k/90k/95k/100k nay đang trực tiếp phát huy tác dụng khi giá giao ngay dao động quanh 86k”, Péquignot nói. “Ở phía put, các cấu trúc phòng thủ neo chắc tại 60k, 70k và 75k, tạo nên một vùng hỗ trợ nhiều lớp.”
Điều gì sẽ xảy ra trong ngày đáo hạn?
Kỳ đáo hạn thứ Sáu có thể tạo ra một số rung lắc trên thị trường và sau đó thiết lập lại vùng giao dịch của giá bitcoin giao ngay.
Nguyên nhân là vì, theo Strijers, đáo hạn sẽ xóa đi phần phòng ngừa rủi ro liên quan đến dealer.
“Khi bitcoin đi qua vùng 80.000–87.000 USD, hoạt động phòng ngừa rủi ro của dealer đối với vị thế call bán ra nhiều khả năng đã góp phần đẩy giá lên: dealer bán call phải mua giao ngay khi giá tăng để giữ trạng thái phòng ngừa, qua đó tiếp thêm nhiên liệu cho đà tăng.”
“Một khi dòng gamma và dòng phòng ngừa rủi ro này kết thúc sau khi thanh toán, hiệu ứng ghim giá sẽ phai nhạt, biến động ngắn hạn có thể gia tăng và vùng giá hiện hành có thể được thiết lập lại”, ông nói thêm.
Ngoài ra, Strijers cho biết nhà giao dịch sẽ theo dõi diễn biến giá quanh mức 85.000 USD và cách các vị thế được “chuyển kỳ” sang tháng 10 và tháng 12.
Chuyển kỳ (rollover) là việc nhà giao dịch đóng hoặc bù trừ vị thế quyền chọn hiện tại, đồng thời mở vị thế tương tự ở một kỳ đáo hạn xa hơn.
Câu hỏi thường gặp
Đợt đáo hạn quyền chọn quý lần này lớn đến mức nào và diễn ra khi nào?
Khoảng 15,9 tỷ USD quyền chọn bitcoin và 2,1 tỷ USD quyền chọn ether sẽ đáo hạn lúc 8:00 UTC thứ Sáu 25/9, tổng cộng gần 18 tỷ USD. Riêng phần bitcoin sẽ cắt bỏ 37% tổng hợp đồng mở BTC của Deribit, tương đương khoảng 43,5 tỷ USD.
Max pain là gì và mức max pain của bitcoin hiện tại là bao nhiêu?
Max pain là mức giá giao ngay mà tại đó người mua quyền chọn chịu thiệt hại nhiều nhất trong ngày đáo hạn, theo giả thuyết rằng bên bán quyền chọn muốn đẩy giá về điểm này. Mức max pain của bitcoin hiện là 75.000 USD, thấp hơn nhiều so với giá giao ngay khoảng 85.500 USD.
Tỷ lệ hợp đồng mở put/call 0,69 nói lên điều gì?
Tỷ lệ này cho thấy khối lượng quyền chọn mua (call) lớn hơn hẳn quyền chọn bán (put), tức thị trường chủ yếu đặt cược vào kịch bản giá tăng. Cụ thể, 55% trong 9,4 tỷ USD call sắp đáo hạn đang có lãi, trong khi put gần như mất hết giá trị.
Vì sao đáo hạn quyền chọn có thể gây biến động giá?
Vì hoạt động phòng ngừa rủi ro của các dealer sẽ được giải phóng sau khi thanh toán. Trước đó, dealer bán call phải mua giao ngay khi giá tăng, góp phần đẩy giá lên; khi dòng phòng ngừa này kết thúc, hiệu ứng ghim giá phai nhạt và biến động ngắn hạn có thể tăng.
Nhà giao dịch nên theo dõi gì sau khi đáo hạn?
Diễn biến giá quanh mức 85.000 USD và cách các vị thế được chuyển sang kỳ đáo hạn tháng 10, tháng 12. Việc vùng giá hiện hành được thiết lập lại sau đáo hạn cũng là điểm cần lưu ý.
Nguồn: CoinDesk Market
Theo Nghị quyết số 05/2025/NQ-CP ngày 09/09/2025 của Chính phủ về việc thí điểm triển khai thị trường tài sản số tại Việt Nam, Tienmahoa.Net hiện chỉ cung cấp thông tin cho độc giả quốc tế và không phục vụ người dùng tại Việt Nam cho đến khi có hướng dẫn chính thức từ cơ quan chức năng.

