

Tóm tắt
Thiên tai đã gây thiệt hại kinh tế 220 tỷ USD trong năm ngoái, nhưng bảo hiểm chỉ chi trả 107 tỷ USD, phần còn lại do hộ gia đình, doanh nghiệp và chính phủ gánh chịu. Trong khi đó, thị trường trái phiếu thảm họa (cat bond) đạt 65,6 tỷ USD dư nợ vào tháng 6, và phát hành mới trong quý II lên tới 11,3 tỷ USD — mức cao nhất theo quý từng được ghi nhận. Hãng luật Harneys có trụ sở tại Bermuda và nền tảng token hóa dropRWA dự kiến phát hành trái phiếu thảm họa token hóa vào đầu năm 2027, trong đó mỗi token đại diện cho quyền sở hữu pháp lý đối với trái phiếu. Cấu trúc này có thể mở rộng khả năng tiếp cận của nhà đầu tư nhờ các đơn vị sở hữu nhỏ hơn, nhưng vẫn phải tuân thủ đầy đủ các quy định về chứng khoán, bảo hiểm và bảo vệ nhà đầu tư. Theo giới chuyên môn, token hóa không làm thiên tai bớt tốn kém, cũng không đảm bảo bảo hiểm rẻ hơn cho người dân ở vùng rủi ro cao.
Thiệt hại 220 tỷ USD, bảo hiểm chỉ trả 107 tỷ USD
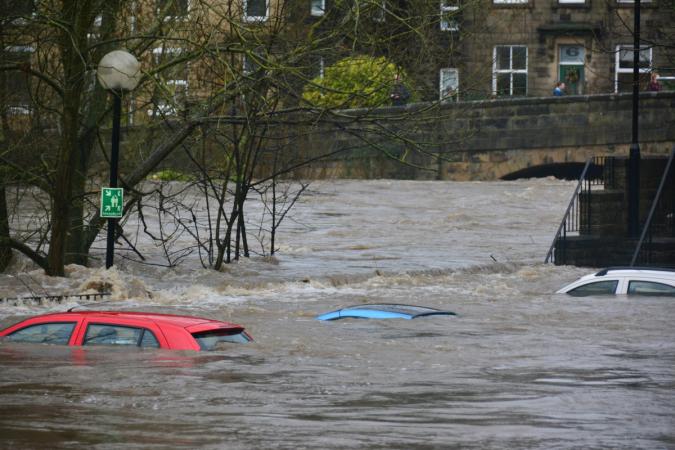
Thiên tai đã gây thiệt hại kinh tế 220 tỷ USD trong năm ngoái. Theo Swiss Re, bảo hiểm chỉ chi trả 107 tỷ USD trong hóa đơn đó, buộc các hộ gia đình, doanh nghiệp và chính phủ phải hấp thụ phần còn lại.
Dòng vốn vẫn chảy vào trái phiếu thảm họa
Dòng vốn tiếp tục đổ vào trái phiếu thảm họa.
Trái phiếu thảm họa (cat bond) là công cụ tài chính cho phép các công ty bảo hiểm chuyển rủi ro tài chính của một sự kiện thiên tai — như bão, cháy rừng hay động đất — sang các nhà đầu tư trên thị trường vốn. Đổi lại khoản lãi suất hấp dẫn, nhà đầu tư chấp nhận khả năng mất một phần hoặc toàn bộ vốn nếu sự kiện thiên tai đã được định nghĩa trước đó xảy ra.
Thị trường có 65,6 tỷ USD dư nợ vào tháng 6 và phát hành mới đạt 11,3 tỷ USD trong quý II, mức tổng lớn nhất theo quý từng được ghi nhận, theo báo cáo cat bond gần đây của Artemis.
Phần lớn thiệt hại vẫn không được bảo hiểm
Tuy vậy, phần lớn thiệt hại từ lũ lụt, bão nhiệt đới và cháy rừng vẫn nằm ngoài hệ thống bảo hiểm. Tại khu vực châu Á – Thái Bình Dương, 91% thiệt hại do thiên tai trong năm 2023 không được bảo hiểm, theo Tổ chức Hợp tác và Phát triển Kinh tế (OECD). Cơ quan này cũng cho biết dữ liệu khiếu nại hạn chế và các mô hình thảm họa còn thiếu có thể khiến việc định giá bảo hiểm trở nên khó khăn hơn với các công ty bảo hiểm và tái bảo hiểm, đặc biệt tại những khu vực rủi ro cao.
Tái bảo hiểm (reinsurance) là hình thức bảo hiểm dành cho chính các công ty bảo hiểm: một nhà tái bảo hiểm nhận một phần rủi ro mà công ty bảo hiểm gốc đã bán cho khách hàng, giúp giảm thiệt hại khi xảy ra sự kiện lớn.
Harneys và dropRWA lên kế hoạch phát hành token hóa
Harneys, một hãng luật có trụ sở tại Bermuda chuyên về bảo hiểm toàn cầu, cùng nền tảng token hóa dropRWA dự kiến phát hành trái phiếu thảm họa token hóa vào đầu năm sau, trong đó mỗi token đại diện cho quyền sở hữu pháp lý đối với trái phiếu thảm họa.
Token hóa (tokenization) là việc phát hành một token số trên blockchain đại diện cho quyền sở hữu hoặc quyền lợi đối với một tài sản, qua đó cho phép tài sản đó được giao dịch, chia nhỏ và ghi nhận quyền sở hữu trên chuỗi.
Đề xuất này được xây dựng dựa trên một thị trường truyền thống mà từ trước tới nay chủ yếu dành cho các quỹ chuyên biệt và các định chế lớn. Nhiều đợt chào bán trái phiếu thảm họa yêu cầu mức đầu tư tối thiểu 250.000 USD hoặc cao hơn. Harneys và dropRWA đang cân nhắc một cấu trúc có thể đáp ứng các quyền lợi hưởng lợi nhỏ hơn, dù vẫn phải tuân thủ các quy định về chứng khoán, bảo hiểm và bảo vệ nhà đầu tư.
Henry Tucker, giám đốc điều hành của tập đoàn bảo hiểm chuyên biệt Harneys, cho rằng một cấu trúc token hóa không biến bảo hiểm thiên tai thành một kênh đầu tư bán lẻ tùy tiện. Nguồn vốn được cam kết trọn vẹn để bảo đảm cho một rủi ro bảo hiểm đã được xác định. Trả lời phỏng vấn CoinDesk, ông nói: “Bạn không mua quyền được trả tiền bởi một người khác đã đặt cược ngược lại ở sòng bạc.”
Tucker chỉ ra bảo hiểm lũ lụt và bảo hiểm bão nhiệt đới tại Đông Nam Á là những rủi ro khó đặt cho các nhà tái bảo hiểm truyền thống, đặc biệt khi dữ liệu khiếu nại hạn chế hoặc ước tính thiệt hại thiếu chắc chắn. Một nhà bảo hiểm chuyên biệt có thể dùng cấu trúc token hóa để huy động vốn cho một rủi ro duy nhất đã xác định, đồng thời công bố rõ các giả định và mức lợi nhuận dành cho nhà đầu tư.
Tiền lệ thực tế: World Bank và Jamaica
Việc dùng trái phiếu thảm họa để tài trợ cho hoạt động phòng chống thiên tai công đã có tiền lệ thực tế. Hồi tháng 5, Ngân hàng Thế giới (World Bank) đã thu xếp gói bảo hiểm bão trị giá 200 triệu USD cho Jamaica, thay thế một giao dịch trước đó đã chi trả sau cơn bão Melissa năm 2025. Bộ trưởng Tài chính Jamaica, Fayval Williams, gọi trái phiếu thảm họa là “một phần quan trọng đảm bảo khả năng tiếp cận thị trường vốn” cho chiến lược thích ứng của quốc gia này.
Token hóa không làm thiên tai bớt tốn kém
Theo Tucker, token hóa sẽ không làm một cơn bão, trận lũ hay đám cháy rừng trở nên ít tốn kém hơn. Ông cũng cho biết nó không đảm bảo bảo hiểm rẻ hơn cho người dân ở những khu vực dễ tổn thương. Lập luận của các công ty này là: một token đóng vai trò ghi nhận quyền sở hữu pháp lý, kết hợp với các đơn vị sở hữu nhỏ hơn, có thể mang lại nhiều nhà đầu tư hơn cho một thị trường vốn được thiết kế để hấp thụ những tổn thất cực đoan.
Các con số chính
- 220 tỷ USD: thiệt hại kinh tế do thiên tai trong năm ngoái.
- 107 tỷ USD: phần thiệt hại được bảo hiểm chi trả, theo Swiss Re.
- 65,6 tỷ USD: dư nợ trái phiếu thảm họa tính đến tháng 6.
- 11,3 tỷ USD: phát hành mới trong quý II, mức cao nhất theo quý từng được ghi nhận.
- 91%: tỷ lệ thiệt hại thiên tai không được bảo hiểm tại châu Á – Thái Bình Dương năm 2023, theo OECD.
- 250.000 USD: mức đầu tư tối thiểu phổ biến của nhiều đợt chào bán trái phiếu thảm họa.
- 200 triệu USD: gói bảo hiểm bão mà World Bank thu xếp cho Jamaica hồi tháng 5.
Câu hỏi thường gặp
Trái phiếu thảm họa (cat bond) là gì?
Đây là công cụ tài chính cho phép các công ty bảo hiểm chuyển rủi ro tài chính của một sự kiện thiên tai như bão, cháy rừng hay động đất sang nhà đầu tư trên thị trường vốn. Nhà đầu tư nhận lãi suất, đổi lại chấp nhận khả năng mất một phần hoặc toàn bộ vốn nếu sự kiện thiên tai được định nghĩa trước đó xảy ra.
Vì sao khoảng trống bảo hiểm thiên tai vẫn lớn?
Theo OECD, dữ liệu khiếu nại hạn chế và các mô hình thảm họa còn thiếu khiến việc định giá bảo hiểm trở nên khó khăn hơn với công ty bảo hiểm và tái bảo hiểm, đặc biệt ở khu vực rủi ro cao. Tại châu Á – Thái Bình Dương, 91% thiệt hại do thiên tai trong năm 2023 không được bảo hiểm.
Token hóa trái phiếu thảm họa khác gì thị trường truyền thống?
Điểm khác biệt là mỗi token đại diện cho quyền sở hữu pháp lý đối với trái phiếu thảm họa, cho phép chia thành các đơn vị sở hữu nhỏ hơn và có thể thu hút thêm nhà đầu tư. Tuy vậy, cấu trúc này vẫn phải tuân thủ các quy định về chứng khoán, bảo hiểm và bảo vệ nhà đầu tư, và không biến bảo hiểm thiên tai thành một khoản đầu tư bán lẻ tùy tiện.
Token hóa có làm bảo hiểm thiên tai rẻ hơn không?
Không. Theo Henry Tucker, token hóa không làm một cơn bão, trận lũ hay đám cháy rừng bớt tốn kém, cũng không đảm bảo bảo hiểm rẻ hơn cho người dân sống ở khu vực dễ tổn thương. Kỳ vọng của các công ty là thu hút thêm nhà đầu tư vào thị trường vốn được thiết kế để hấp thụ tổn thất cực đoan.
Kế hoạch phát hành trái phiếu thảm họa token hóa diễn ra khi nào?
Harneys và nền tảng dropRWA dự kiến phát hành vào đầu năm sau, tức đầu năm 2027, với mỗi token đại diện cho quyền sở hữu pháp lý đối với trái phiếu thảm họa.
Dịch và biên tập lại theo nguồn: CoinDesk Finance
Theo Nghị quyết số 05/2025/NQ-CP ngày 09/09/2025 của Chính phủ về việc thí điểm triển khai thị trường tài sản số tại Việt Nam, Tienmahoa.Net hiện chỉ cung cấp thông tin cho độc giả quốc tế và không phục vụ người dùng tại Việt Nam cho đến khi có hướng dẫn chính thức từ cơ quan chức năng.

