

Tóm tắt nhanh: Ngân hàng Trung ương châu Âu (ECB) vừa ra mắt Pontes — nền tảng cho phép các tổ chức tài chính đủ điều kiện thanh toán các giao dịch tài sản mã hoá bằng tiền ngân hàng trung ương. Pontes kết nối các nền tảng sổ cái phân tán (DLT) với hệ thống TARGET Services của Eurosystem, tạo ra một lựa chọn thay thế cho stablecoin và tiền gửi ngân hàng thương mại mã hoá trong các giao dịch bán buôn. Nền tảng bán buôn này hoàn toàn tách biệt với đồng euro kỹ thuật số bán lẻ — dự án dự kiến thử nghiệm 12 tháng từ nửa cuối năm 2027 trước khi có thể phát hành chính thức vào năm 2029. Hồi tháng 7, ECB đã chọn 36 ngân hàng và công ty thanh toán tham gia thí điểm đồng euro kỹ thuật số, đồng thời mới đây kêu gọi các đơn vị bán hàng cùng tham gia. Động thái thúc đẩy dự án của ECB xuất phát từ lo ngại rằng các stablecoin neo đồng USD như USDT của Tether hay USDC của Circle đang đe doạ quyền tự chủ tiền tệ của châu Âu.
ECB chính thức triển khai Pontes
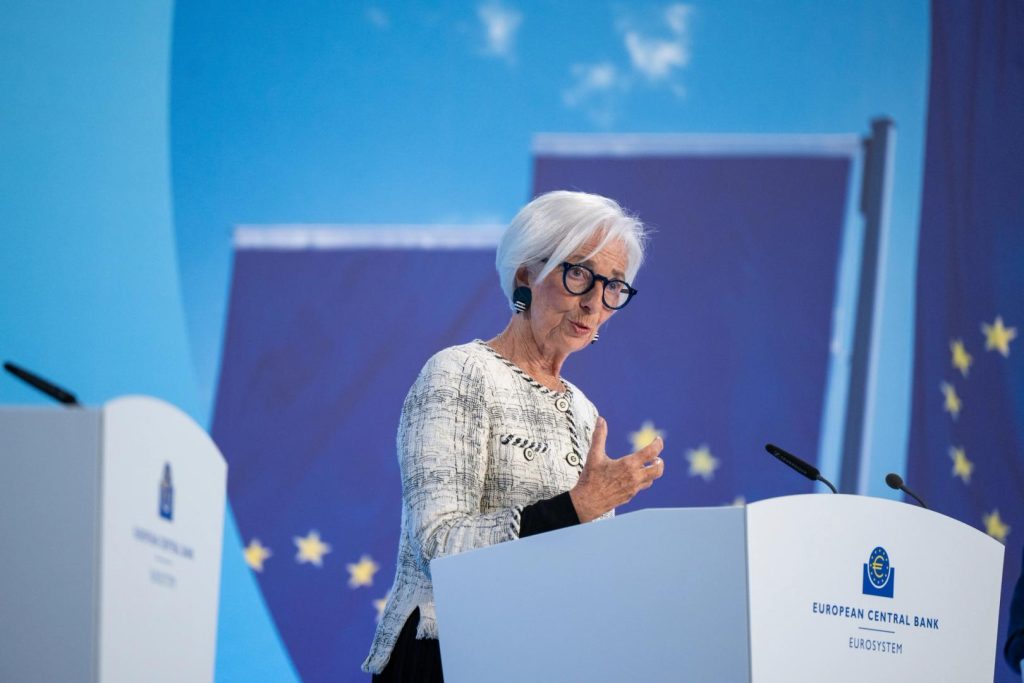
Ngân hàng Trung ương châu Âu đã ra mắt Pontes, nền tảng cho phép các ngân hàng và các tổ chức tài chính đủ điều kiện khác thanh toán các giao dịch tài sản mã hoá bằng tiền ngân hàng trung ương. Chủ tịch ECB Christine Lagarde đã công bố thời điểm vận hành chính thức tại một cuộc họp của Eurogroup.
Phát biểu tại hội nghị thượng đỉnh Eurogroup, bà Lagarde cho biết: “Nói ngắn gọn, Pontes là một đồng euro kỹ thuật số được cung cấp cho các ngân hàng để họ có thể giao dịch với nhau bằng tài sản mã hoá và công nghệ sổ cái phân tán.”
Pontes hoạt động như thế nào?
Pontes kết nối các nền tảng công nghệ sổ cái phân tán trên thị trường với hệ thống TARGET Services của Eurosystem, cho phép các ngân hàng tham gia thanh toán các giao dịch bán buôn đã được mã hoá bằng tiền ngân hàng trung ương. Nền tảng này chỉ dành cho các tổ chức tài chính đủ điều kiện và các nhà cung cấp hạ tầng thị trường.
Trái phiếu, quỹ và các tài sản tài chính được mã hoá khác đều cần một phương thức đáng tin cậy để thanh toán phần tiền của giao dịch. Pontes mang đến cho các tổ chức châu Âu một lựa chọn thanh toán bằng tiền ngân hàng trung ương, thay vì buộc họ phải phụ thuộc hoàn toàn vào stablecoin hoặc tiền gửi ngân hàng thương mại được mã hoá.
Nền tảng này nằm trong nỗ lực rộng lớn hơn của ECB nhằm giữ tiền ngân hàng trung ương ở vị trí trung tâm của thị trường tài chính châu Âu vốn đang ngày càng được mã hoá. ECB cho biết Pontes sẽ được phát triển theo từng giai đoạn, song song với sáng kiến Appia dài hạn về mã hoá bán buôn.
Đồng euro kỹ thuật số bán lẻ vẫn là dự án riêng
Đồng euro kỹ thuật số bán lẻ vẫn là một dự án độc lập. Hồi tháng 7, ECB đã chọn 36 ngân hàng và công ty thanh toán tham gia chương trình thí điểm kéo dài một năm, dự kiến khởi động vào nửa cuối năm sau, nhằm chuẩn bị cho khả năng phát hành đồng tiền kỹ thuật số của ngân hàng trung ương (CBDC) vào năm 2029.
Chương trình thí điểm 12 tháng sẽ thử nghiệm phiên bản beta của đồng euro kỹ thuật số trên toàn bộ ECB và 19 ngân hàng trung ương quốc gia trong khu vực đồng euro. Nội dung thử nghiệm bao gồm chuyển tiền trực tuyến và ngoại tuyến giữa các cá nhân, thanh toán tại cửa hàng và mua sắm trực tuyến. Tuần trước, ECB đã kêu gọi các đơn vị bán hàng tham gia chương trình thí điểm.
Lo ngại trước sự bành trướng của stablecoin neo USD
Trong khi các văn bản luật cho phép triển khai đồng euro kỹ thuật số vẫn đang được Nghị viện EU thảo luận, ngân hàng trung ương vẫn thúc đẩy dự án vì coi sự phổ biến của các stablecoin tư nhân neo đồng USD — như USDT của Tether và USDC của Circle Internet — là mối đe doạ đối với quyền tự chủ tiền tệ của châu Âu.
Theo bà Isadora Arredondo, phó chủ tịch phụ trách chính sách toàn cầu tại Hedera, trao đổi với CoinDesk: nếu người tiêu dùng muốn sử dụng đồng euro kỹ thuật số thì nó cần đủ nơi để chi tiêu, khiến việc chấp nhận thanh toán của giới bán lẻ trở thành câu hỏi mang tính thương mại chứ không chỉ là vấn đề chính sách.
Định nghĩa các thuật ngữ chính
Mã hoá tài sản (tokenization) là quá trình chuyển quyền sở hữu một tài sản trong thế giới thực — trái phiếu, quỹ, bất động sản — thành token kỹ thuật số trên blockchain, giúp giao dịch, chia nhỏ và thanh toán nhanh hơn.
DLT (Distributed Ledger Technology) là công nghệ sổ cái phân tán — nền tảng kỹ thuật đứng sau blockchain, trong đó dữ liệu giao dịch được lưu và đồng thuận trên nhiều nút mạng thay vì một máy chủ trung tâm.
Tiền ngân hàng trung ương (central-bank money) là tiền do ngân hàng trung ương phát hành, được coi là tài sản thanh toán an toàn nhất trong hệ thống tài chính, khác với tiền gửi tại ngân hàng thương mại.
Stablecoin là loại tiền mã hoá được thiết kế để giữ giá ổn định, thường neo 1:1 với một đồng tiền pháp định như USD.
CBDC (Central Bank Digital Currency) là đồng tiền kỹ thuật số do ngân hàng trung ương phát hành, phiên bản kỹ thuật số của tiền mặt pháp định.
TARGET Services là hệ thống hạ tầng thanh toán và tất toán do Eurosystem vận hành, phục vụ các giao dịch lớn giữa các ngân hàng trong khu vực đồng euro.
Các mốc thời gian quan trọng
- Tháng 7/2026 (theo bài báo): ECB chọn 36 ngân hàng và công ty thanh toán tham gia thí điểm đồng euro kỹ thuật số.
- Tuần trước: ECB kêu gọi các đơn vị bán hàng đăng ký tham gia chương trình thí điểm.
- Hiện tại: ECB chính thức triển khai nền tảng Pontes cho thanh toán tài sản mã hoá bán buôn.
- Nửa cuối năm 2027: Khởi động chương trình thí điểm đồng euro kỹ thuật số bán lẻ kéo dài 12 tháng.
- 2029: Thời điểm tiềm năng phát hành chính thức đồng euro kỹ thuật số.
- Song song: Sáng kiến Appia dài hạn về mã hoá bán buôn tiếp tục được phát triển theo từng giai đoạn.
Câu hỏi thường gặp
Pontes là gì và do ai vận hành?
Pontes là nền tảng bán buôn do Ngân hàng Trung ương châu Âu (ECB) triển khai, cho phép các tổ chức tài chính đủ điều kiện thanh toán các giao dịch tài sản mã hoá bằng tiền ngân hàng trung ương. Nền tảng kết nối các nền tảng sổ cái phân tán (DLT) với hệ thống TARGET Services của Eurosystem.
Pontes khác gì so với đồng euro kỹ thuật số bán lẻ?
Đây là hai dự án hoàn toàn tách biệt. Pontes phục vụ giao dịch bán buôn giữa các ngân hàng và tổ chức tài chính đủ điều kiện. Trong khi đó, đồng euro kỹ thuật số bán lẻ hướng tới người tiêu dùng, dự kiến thí điểm 12 tháng từ nửa cuối năm 2027 và có thể phát hành vào năm 2029.
Vì sao ECB thúc đẩy các dự án tiền kỹ thuật số này?
ECB lo ngại sự phổ biến của các stablecoin tư nhân neo đồng USD như USDT của Tether và USDC của Circle Internet có thể đe doạ quyền tự chủ tiền tệ của châu Âu. Việc giữ tiền ngân hàng trung ương ở vị trí trung tâm trong thị trường tài chính đang được mã hoá là mục tiêu chiến lược của ECB.
Ai được phép tham gia Pontes?
Chỉ các tổ chức tài chính đủ điều kiện và các nhà cung cấp hạ tầng thị trường mới được tham gia Pontes. Nền tảng không dành cho người dùng cá nhân.
Chương trình thí điểm đồng euro kỹ thuật số sẽ kiểm tra những gì?
Chương trình thử nghiệm phiên bản beta của đồng euro kỹ thuật số trên ECB và 19 ngân hàng trung ương quốc gia khu vực đồng euro, bao gồm chuyển tiền trực tuyến và ngoại tuyến giữa các cá nhân, thanh toán tại cửa hàng và mua sắm trực tuyến. Việc người bán có chấp nhận thanh toán hay không là yếu tố then chốt để đồng tiền này được sử dụng rộng rãi.
Nguồn: CoinDesk Finance
Theo Nghị quyết số 05/2025/NQ-CP ngày 09/09/2025 của Chính phủ về việc thí điểm triển khai thị trường tài sản số tại Việt Nam, Tienmahoa.Net hiện chỉ cung cấp thông tin cho độc giả quốc tế và không phục vụ người dùng tại Việt Nam cho đến khi có hướng dẫn chính thức từ cơ quan chức năng.

