

Tóm tắt
Giới phân tích thường mặc định rằng lợi suất trái phiếu chính phủ tăng là tin xấu cho Bitcoin, bởi chi phí cơ hội của việc nắm giữ một tài sản không sinh lời sẽ cao hơn. Nhưng dữ liệu lịch sử của BTC lại không ủng hộ logic đó: tương quan giữa lợi suất hằng ngày của Bitcoin và lợi suất trái phiếu Mỹ kỳ hạn 10 năm chỉ ở mức -0,18 trong 90 ngày gần nhất, -0,06 trong 180 ngày và -0,03 trong một năm — gần như bằng 0. Đáng chú ý, rủi ro ngắn hạn không đến từ mức lợi suất mà từ chính độ biến động của thị trường trái phiếu: chỉ số MOVE tăng 21% lên 95 điểm trong phiên thứ Tư, kéo Bitcoin từ 87.200 USD xuống 83.500 USD. Trong khi đó, lợi suất trái phiếu 10 năm leo lên mức cao nhất kể từ năm 2007 và vượt 5,13%, sau khi dữ liệu PMI Mỹ công bố mạnh hơn dự báo.
- Tương quan 90 ngày giữa Bitcoin và lợi suất trái phiếu Mỹ 10 năm chỉ là -0,18; gần như không có quan hệ.
- Bitcoin tăng 191% kể từ năm 2021 và đạt đỉnh lịch sử 126.000 USD vào tháng 10 năm ngoái, bất chấp lợi suất toàn cầu tăng mạnh.
- Chỉ số MOVE nhảy vọt 21% lên 95 điểm hôm thứ Tư, mức cao nhất kể từ ngày 1/4.
- Lợi suất Mỹ tăng do dữ liệu kinh tế mạnh, nhưng lợi suất Pháp, Anh, Ý và Hy Lạp còn tăng mạnh hơn vì lo ngại về tình hình tài khóa.
Nội dung chi tiết
Lợi suất trái phiếu toàn cầu đồng loạt leo thang
Khi lợi suất trái phiếu chính phủ toàn cầu tăng, câu chuyện quen thuộc thường được đem ra để nói rằng đây là tin xấu cho Bitcoin (BTC), hiện giao dịch quanh mức 84.468 USD (tăng 0,42%). Thế nhưng trong phần lớn lịch sử tồn tại của BTC, tài sản này gần như không có tương quan ổn định với trái phiếu.
Lợi suất trái phiếu là tỷ suất sinh lời mà nhà đầu tư nhận được khi nắm giữ trái phiếu đến ngày đáo hạn, tính bằng tỷ lệ phần trăm trên mệnh giá. Lợi suất tăng đồng nghĩa giá trái phiếu giảm và thường phản ánh kỳ vọng lãi suất cao hơn, lạm phát dai dẳng hoặc rủi ro tín dụng của quốc gia phát hành tăng lên.
Lợi suất bất ngờ trở lại tâm điểm trong phiên thứ Tư. Trái phiếu Mỹ kỳ hạn 10 năm tăng 15 điểm cơ bản, lên mức cao nhất kể từ năm 2007 và vượt ngưỡng 5,13%, kéo lợi suất tăng theo trên toàn cầu. Cách diễn giải tiêu chuẩn là khi lợi suất tăng, chi phí cơ hội của việc nắm giữ các tài sản không sinh lời như Bitcoin và vàng sẽ cao hơn, khiến dòng tiền có thể chảy về trái phiếu. Nói ngắn gọn, đó là lực cản chứ không phải lực đẩy cho tiền mã hoá.
Logic này nghe hợp lý trên giấy, nhưng dữ liệu tương quan không xác nhận điều đó.
Bitcoin gần như không tương quan với trái phiếu
Theo dữ liệu mà CoinDesk phân tích, tương quan 90 ngày giữa lợi suất hằng ngày của Bitcoin và biến động hằng ngày của lợi suất trái phiếu Mỹ kỳ hạn 10 năm chỉ là -0,18. Đây là mức gần như bằng 0 và hầu như không thể phân biệt với việc hoàn toàn không có mối quan hệ nào.
Tương quan là thước đo mức độ hai biến số cùng biến động với nhau, nhận giá trị từ -1 đến 1. Giá trị 0 nghĩa là hai biến không có quan hệ tuyến tính; giá trị âm thể hiện xu hướng ngược chiều, giá trị dương thể hiện xu hướng cùng chiều.
- Tương quan 90 ngày: -0,18
- Tương quan 180 ngày: -0,06
- Tương quan 1 năm: -0,03
Các khung thời gian dài hơn cũng cho kết quả tương tự. Bitcoin cũng không tương quan với lợi suất của các quốc gia khác. Việc gần như không tương quan thực chất lại là một lợi thế: nó cho phép Bitcoin đóng vai trò tương tự các khoản đầu tư thay thế khác trong việc cải thiện lợi nhuận điều chỉnh theo rủi ro của một danh mục đầu tư, như các ngân hàng đầu tư đã lập luận suốt nhiều năm qua.
“Mức tương quan gần bằng 0 giữa Bitcoin và lợi suất trái phiếu Kho bạc Mỹ là một lợi thế danh mục thực sự, bởi nó cho thấy BTC không đơn thuần được giao dịch như một tài sản chịu tác động của kỳ hạn hay lãi suất. Dữ liệu gần đây cho thấy tương quan 90 ngày giữa lợi suất hằng ngày của Bitcoin và lợi suất trái phiếu Mỹ kỳ hạn 10 năm ở khoảng -0,17, có thời điểm còn tiến sát mức 0.” — Lacie Zhang, trưởng bộ phận nghiên cứu tại Bitget Wallet, nói với CoinDesk.
Hiệu suất dài hạn của Bitcoin cũng củng cố luận điểm này
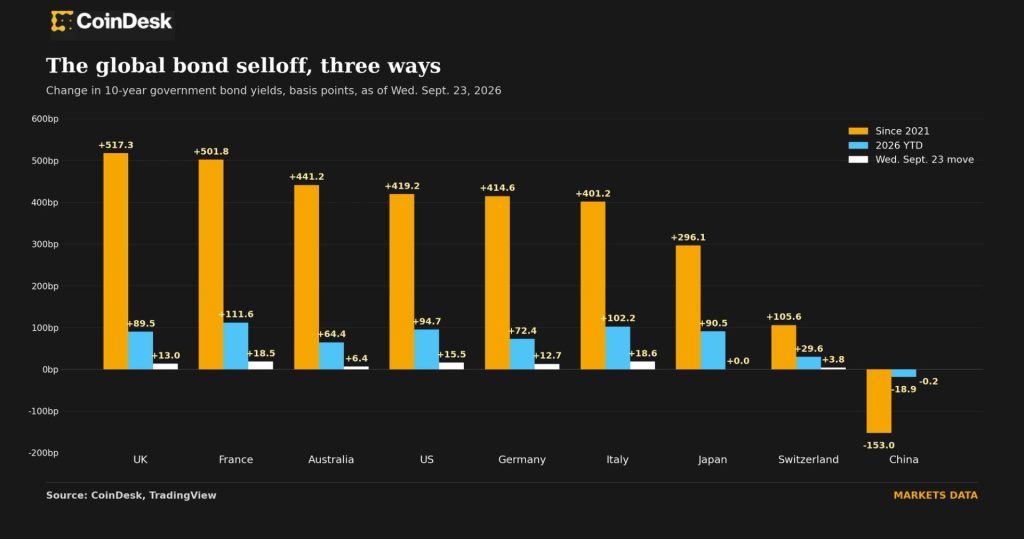
Bitcoin đã tăng 191% kể từ năm 2021 và lập đỉnh lịch sử 126.000 USD vào tháng 10 năm ngoái. Điều đó diễn ra trong bối cảnh lợi suất trái phiếu 10 năm tăng hơn 500 điểm cơ bản tại Anh và Pháp, và hơn 400 điểm cơ bản tại Mỹ, Australia, Đức và Ý trong cùng khoảng thời gian. Lợi suất Nhật Bản và Thuỵ Sĩ lần lượt tăng 296 và 105 điểm cơ bản, trong khi lợi suất Trung Quốc giảm do nước này chật vật chống giảm phát.
Rủi ro thật sự nằm ở biến động trái phiếu
Việc không tương quan trên diện rộng không đồng nghĩa Bitcoin miễn nhiễm với các đợt giảm ngắn hạn, đặc biệt khi nguyên nhân đến từ chính độ biến động của thị trường trái phiếu chứ không phải từ mức lợi suất.
Chỉ số MOVE là chỉ số đo lường mức biến động kỳ vọng của trái phiếu Kho bạc Mỹ, tương tự như cách chỉ số VIX đo biến động kỳ vọng của thị trường chứng khoán. MOVE càng cao thì thị trường trái phiếu càng bất ổn.
Một cú nhảy vọt về biến động trên thị trường trái phiếu, đặc biệt là trái phiếu Kho bạc Mỹ — nền tảng của hệ thống tài chính toàn cầu — có thể siết chặt điều kiện tài chính, khiến tín dụng trở nên đắt đỏ hơn và kích hoạt tâm lý né tránh rủi ro trên diện rộng. Chỉ số MOVE đã tăng 21% lên 95 điểm trong phiên thứ Tư, mức cao nhất kể từ ngày 1/4. Điều này giúp lý giải đà giảm của Bitcoin từ 87.200 USD xuống 83.500 USD trong cùng phiên, dù cũng có khả năng thị trường chỉ đơn giản đang tìm lý do để chốt lời sau nhịp tăng mạnh trước đó. Nếu biến động trái phiếu tiếp tục kéo dài hoặc leo thang, Bitcoin có thể điều chỉnh sâu hơn.
Vì sao lợi suất tăng?
Đà tăng lợi suất hôm thứ Tư được dẫn dắt bởi dữ liệu kinh tế Mỹ chứ không phải nỗi lo tài khóa. Chỉ số PMI tổng hợp sơ bộ của S&P Global cho Mỹ tăng lên 58,4 điểm trong tháng 9, mức cao nhất kể từ tháng 7/2021, từ mức 56,0 của tháng 8. Hoạt động kinh doanh mở rộng với tốc độ nhanh nhất trong hơn 5 năm, song song với áp lực lạm phát gia tăng.
Dữ liệu này củng cố kỳ vọng rằng Cục Dự trữ Liên bang Mỹ (Fed) sẽ còn phải tăng lãi suất sau lần nâng 25 điểm cơ bản hồi tháng 9. Lợi suất trái phiếu kỳ hạn 10 năm và 2 năm đều tăng vọt sau thông tin trên.
Nhưng nhìn kỹ hơn, lợi suất của Pháp thực tế còn tăng mạnh hơn cả Mỹ trong phiên thứ Tư, dù dữ liệu gây ra đà tăng lại đến từ Mỹ. Lợi suất Anh cũng tăng gần tương đương Mỹ. Theo Robin Brooks, chuyên gia cấp cao tại Viện Brookings và nguyên kinh tế trưởng của IIF, tình hình tương tự cũng diễn ra với Ý và Hy Lạp.
“Điều xảy ra hôm nay là chúng ta có dữ liệu mạnh của Mỹ, rồi sau đó các nơi dễ tổn thương về tài khóa bốc cháy.” — Robin Brooks viết trong một bài đăng trên Substack hôm thứ Tư.
Theo Brooks, đây không phải chuyện mới. Thị trường đã trừng phạt các quốc gia có nợ công cao suốt một thời gian. Theo Statista, Nhật Bản dẫn đầu vào cuối năm 2025 với tỷ lệ nợ trên GDP hơn 200%, Mỹ ở mức 123,8%, Pháp 115%, Anh 102%, tiếp đó là Trung Quốc với 100%.
- Nhật Bản: nợ công trên 200% GDP
- Mỹ: 123,8% GDP
- Pháp: 115% GDP
- Anh: 102% GDP
- Trung Quốc: 100% GDP
- Thuỵ Sĩ: chỉ 16% GDP — điểm sáng hiếm hoi
Điều này có nghĩa gì với Bitcoin?
Mức nợ liên bang thấp của Thuỵ Sĩ, cộng với đà tăng có kiểm soát hơn của lợi suất trái phiếu 10 năm nước này trong những năm qua, đã khiến một số nhà phân tích gọi đồng franc Thuỵ Sĩ (CHF) là nơi trú ẩn an toàn và đang dần thay thế đồng yen Nhật với vai trò đồng tiền dùng cho giao dịch carry trade được ưa chuộng.
Carry trade (giao dịch chênh lệch lãi suất) là chiến lược vay tiền ở đồng tiền có lãi suất thấp rồi đầu tư vào tài sản có lãi suất cao hơn, nhằm thu về phần chênh lệch lãi suất. Đồng tiền của quốc gia có lãi suất thấp và ổn định thường được dùng làm đồng tiền vay.
Với Bitcoin, câu chuyện khá đơn giản. Những lực lượng đang khiến thị trường trái phiếu hoảng sợ — uy tín tài khóa, tăng trưởng và lạm phát, dù ở Paris, London hay New York — đều được phản ánh vào lợi suất và tác động lên các đồng tiền pháp định, thế nhưng chúng gần như không xuất hiện trong diễn biến giá của Bitcoin suốt nhiều năm qua.
Câu hỏi thường gặp
Bitcoin có thực sự bị ảnh hưởng bởi lợi suất trái phiếu tăng không?
Trong dài hạn thì gần như không. Dữ liệu cho thấy Bitcoin hầu như không có tương quan ổn định với lợi suất trái phiếu chính phủ. Tuy nhiên, các đợt biến động mạnh của thị trường trái phiếu vẫn có thể khiến BTC giảm giá trong ngắn hạn.
Tương quan giữa Bitcoin và lợi suất trái phiếu Mỹ kỳ hạn 10 năm hiện ở mức nào?
Theo dữ liệu CoinDesk phân tích, tương quan 90 ngày là -0,18, tương quan 180 ngày là -0,06 và tương quan một năm là -0,03. Cả ba đều rất gần mức 0, nghĩa là gần như không có mối quan hệ.
Vì sao Bitcoin giảm từ 87.200 USD xuống 83.500 USD trong phiên thứ Tư?
Chỉ số MOVE, thước đo mức biến động kỳ vọng của trái phiếu Kho bạc Mỹ, đã tăng 21% lên 95 điểm, mức cao nhất kể từ ngày 1/4. Biến động trái phiếu tăng vọt có thể siết chặt điều kiện tài chính và kích hoạt tâm lý né tránh rủi ro, gây áp lực lên Bitcoin. Cũng không loại trừ khả năng thị trường chỉ đang tìm lý do chốt lời sau nhịp tăng mạnh trước đó.
Chỉ số MOVE là gì?
Đây là chỉ số đo lường mức biến động kỳ vọng của trái phiếu Kho bạc Mỹ, tương tự cách chỉ số VIX đo biến động kỳ vọng của thị trường chứng khoán. MOVE càng cao thì thị trường trái phiếu càng bất ổn.
Điều gì đã đẩy lợi suất trái phiếu tăng trong phiên thứ Tư?
Dữ liệu kinh tế Mỹ mạnh là nguyên nhân chính: chỉ số PMI tổng hợp sơ bộ của S&P Global tăng lên 58,4 điểm trong tháng 9, cao nhất kể từ tháng 7/2021, từ mức 56,0 của tháng 8. Dữ liệu này củng cố kỳ vọng Fed sẽ tiếp tục tăng lãi suất sau lần nâng 25 điểm cơ bản hồi tháng 9, khiến lợi suất kỳ hạn 10 năm và 2 năm cùng tăng vọt. Đáng chú ý, lợi suất Pháp và Anh còn tăng mạnh tương đương hoặc hơn Mỹ vì lo ngại về tình hình tài khóa.
Nguồn: CoinDesk Market
Theo Nghị quyết số 05/2025/NQ-CP ngày 09/09/2025 của Chính phủ về việc thí điểm triển khai thị trường tài sản số tại Việt Nam, Tienmahoa.Net hiện chỉ cung cấp thông tin cho độc giả quốc tế và không phục vụ người dùng tại Việt Nam cho đến khi có hướng dẫn chính thức từ cơ quan chức năng.

